


貯蓄額を年代別に比較|北海道の家庭はいくら貯めている?平均・中央値も解説
「自分の貯蓄額は、同じ年代の人と比べて多いのか、少ないのか」
ふとした瞬間に、そう不安を感じたことはありませんか。まわりの結婚や住宅購入の話を聞いて、焦りがつのることもあるでしょう。
ただ、はっきりした基準を持たないまま比べても、不安は大きくなるばかりです。
そこで本記事では、北海道の家庭の預貯金額を全国のデータと比べながら紹介します。さらに、平均値と中央値の見方、ライフイベントに必要な資金、今日から取り組める資産形成の方法まで、順にまとめました。
ぜひ参考にしてみてください。
貯蓄額を年代別に比較|北海道の家庭はどのくらい貯めている?
自分の預貯金額を位置づける際は、住んでいる地域や年代、世帯構成が近い家庭の水準が参考になります。
本記事では総務省「2019年全国家計構造調査」の数値を参考値として紹介します。
北海道の年代別の平均預貯金額
北海道では、二人以上世帯は年齢階級が上がるほど預貯金がおおむね増える傾向です。一方、単身世帯は年齢階級によってばらつきがあります。以下の表.1は、世帯主の年代別・世帯構成別に見た預貯金の合計(銀行や郵便局などの預金・貯金)です。
表.1
|
年代 |
二人以上世帯 |
単身世帯 |
|
30歳未満 |
約133万円 |
約118万円 |
|
30代 |
約298万円 |
約268万円 |
|
40代 |
約401万円 |
約217万円 |
|
50代 |
約582万円 |
約466万円 |
|
60代以上 |
約976万円 |
約739万円 |
|
全年代平均 |
約699万円 |
約469万円 |
総務省「2019年全国家計構造調査(表23-0)[注1]」をもとに作成
北海道では、二人以上世帯は年齢階級が上がるほど預貯金がおおむね増える傾向です。一方、単身世帯は年齢階級によってばらつきがあります。
二人以上世帯では、30代で約298万円だった預貯金が、40代で約401万円、50代で約582万円と増えていきます。60代以上では約976万円に達します。伸びが目立つのは、50代から60歳以上にかけての年代です。
単身世帯は、どの年代でも二人以上世帯より少なめです。30代約268万円、40代約217万円、50代約466万円、60歳以上約739万円という水準です。40代でいったん下がったあと、50代以降は増えていく傾向にあります。
なお、単身世帯は調査の対象数が少なく、年代によって金額が前後することもあります。数値は、あくまで大まかな目安として捉えてください。
全国の年代別の平均預貯金額
自分の貯蓄額を正しく位置づけるには、北海道だけでなく全国の水準も知っておく必要があります。同じく2019年全国家計構造調査から、全国の預貯金額を年代別・世帯構成別にまとめました。
表.2
|
年代 |
二人以上世帯 |
単身世帯 |
|
20代 |
約211万円 |
約135万円 |
|
30代 |
約404万円 |
約286万円 |
|
40代 |
約599万円 |
約528万円 |
|
50代 |
約806万円 |
約730万円 |
|
60代以上 |
約1,269万円 |
約906万円 |
|
全年代平均 |
約924万円 |
約613万円 |
総務省「2019年全国家計構造調査(表4-4)[注2]」をもとに作成
全国の二人以上世帯は、30代で約404万円、40代で約599万円、50代で約806万円と伸びており、60代以上では約1,269万円に達します。単身世帯も30代で約286万円、60代以上で約906万円と、年代を追うごとに着実に増えていく傾向にあります。
全体として、北海道よりも高い水準にあるのが全国の特徴です。二人以上世帯の30代では、北海道の約298万円に対して全国は約404万円と、およそ100万円の開きがあります。
この差は、年代が上がるほど広がる一方です。50代では北海道約582万円に対して全国約806万円と、200万円を超える差が生じます。背景には、地域ごとの収入や物価、持ち家率の違いがあります。
北海道の数字が全国を下回っていても、それが「貯蓄が足りない」ことを意味するわけではありません。暮らしにかかるコストや住まいのかたちは地域によって違います。まずは、同じ北海道・同じ年代・同じ世帯構成の水準を基準に考えるのが現実的です。
資産形成状況を年代別に比較|北海道の金融資産残高
貯蓄の全体像は、預貯金の額だけでは見えてきません。保有する金融資産まで含めて見ると、家計の備えがより正確につかめます。
北海道の年代別の平均金融資産残高
ここまでは預貯金だけを見てきましたが、家庭が持つお金は預金にとどまりません。生命保険や株式、投資信託まで含めたものが金融資産残高です。
ここまで見れば、預貯金だけではわからない保有状況が広く捉えられます。北海道の金融資産残高を、年代別・世帯構成別にまとめました。
表.3
|
年代 |
二人以上世帯 |
単身世帯 |
|
30歳未満 |
約177万円 |
約138万円 |
|
30代 |
約410万円 |
約321万円 |
|
40代 |
約583万円 |
約368万円 |
|
50代 |
約936万円 |
約655万円 |
|
60代以上 |
約1,360万円 |
約1,033万円 |
|
全年代平均 |
約999万円 |
約655万円 |
総務省「2019年全国家計構造調査(表23-0)[注1]」をもとに作成
金融資産残高は、預貯金よりもひとまわり大きい数字です。二人以上世帯の30代を例にとると、預貯金は約298万円ですが、保険や有価証券を含めた金融資産残高は約410万円まで増えます。その差の約112万円が、預金以外のかたちで持っている資産です。
この差は年代が上がるほど広がります。50代では預貯金約582万円に対して金融資産残高は約936万円と、350万円以上の開きが生まれます。年齢階級が高いほど、平均額ベースでは預貯金以外の金融資産も大きくなる傾向です。
単身世帯も同じ傾向で、30代約321万円、50代約655万円、60代以上約1,033万円と積み上がっていきます。
全国の年代別の平均金融資産残高
金融資産残高も全国と比較してみましょう。北海道の資産形成が全国のどこに位置するのか、その輪郭が見えてきます。
表.4
|
年代 |
二人以上世帯 |
単身世帯 |
|
30歳未満 |
約277万円 |
約169万円 |
|
30代 |
約575万円 |
約428万円 |
|
40代 |
約938万円 |
約841万円 |
|
50代 |
約1,429万円 |
約1,335万円 |
|
60代以上 |
約1,948万円 |
約1,395万円 |
|
全年代平均 |
約1,450万円 |
約968万円 |
総務省「2019年全国家計構造調査(表4-4)[注2]」をもとに作成
全国の金融資産残高は、北海道の水準をはっきりと上回る結果です。二人以上世帯の50代では、北海道の約936万円に対して全国は約1,429万円と、500万円近い差があります。
【年代別】貯蓄額の目安
ここでは、預貯金だけでなく保険や有価証券も含む金融資産全体の貯蓄額を見ていきます。
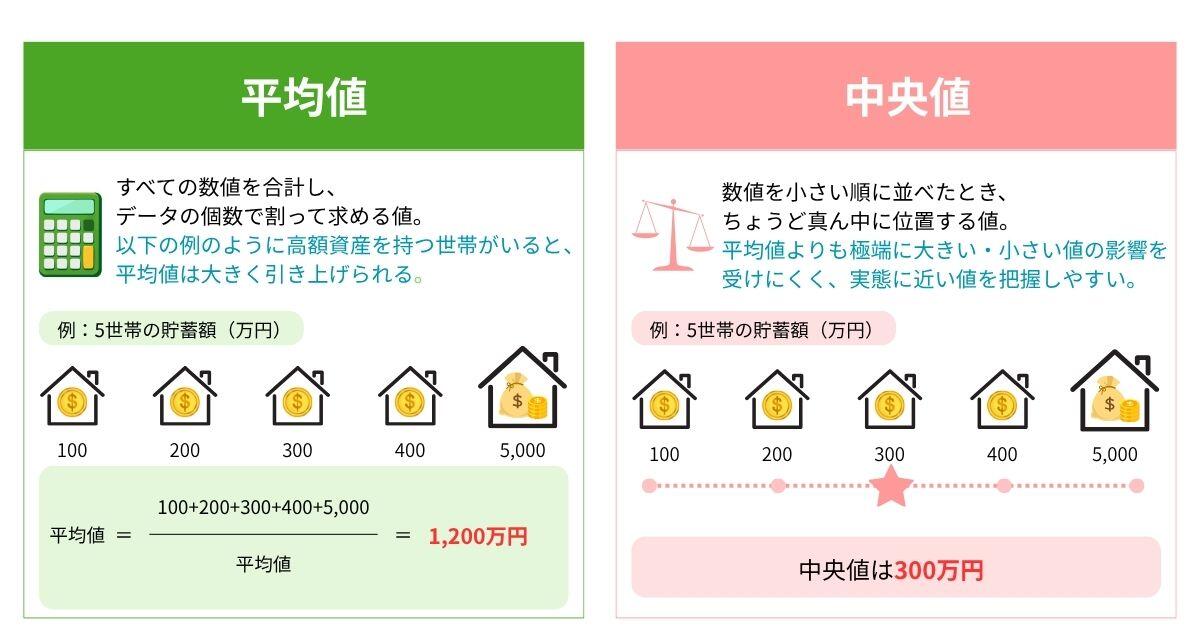
各年代の目安を見る前に、押さえておきたいのが「平均値」と「中央値」の違いです。平均値は、高額資産保有世帯によって、大きく引き上げられます。一方の中央値は、全員を貯蓄額の少ない順に並べたとき、ちょうど真ん中に来る世帯の額です。
例えば、中央値が100万円なら100万円を境におおむね半数がそれ以下、半数がそれ以上に位置します。同年代での位置を知るには、平均値だけでなく中央値もあわせて見るのがよい方法です。
本章では、金融経済教育推進機構(J-FLEC)が公表する「家計の金融行動に関する世論調査(2025年)[注3]」をもとに年代別、全国の平均値と中央値を紹介します。
[注3]金融経済教育推進機構(J-FLEC) 家計の金融行動に関する世論調査(2025年)
20代
全国の20代の金融資産は、単身世帯で平均255万円・中央値37万円、二人以上世帯で平均525万円・中央値125万円です。平均と中央値の差が非常に大きく、単身では中央値がわずか37万円という水準です。
金融資産を持たない世帯や少ない世帯がある一方、高額の資産を持つ世帯もあります。両者が混在するため、平均値と中央値の差が大きく開いています。
20代は、収入も貯蓄もこれからの時期です。平均に届いていなくても、心配はいりません。まずは、家計の収支を見直し、無理のない金額を続けて貯蓄・積立できる仕組みをつくることが出発点です。
30代
全国の30代を見ると、単身世帯は平均501万円・中央値100万円、二人以上世帯は平均1,096万円・中央値311万円です。ここでも、平均と中央値の差は大きく開きます。
例えば、貯蓄が200万円ある30代の単身者なら、平均の501万円には届きません。それでも、中央値100万円は大きく上回り、同年代では決して少なくない位置です。
30代は、結婚や住宅など出費が増え始める年代です。目標額を決めて、計画的に積み立てていきましょう。
40代
全国の40代は、単身世帯で平均859万円・中央値100万円、二人以上世帯で平均1,486万円・中央値500万円です。平均値との開きが、ここでも際立ちます。
40代は、教育費や住宅ローンの負担が重なる時期です。同時に、老後まで20年前後というタイミングでもあります。
50代
全国の50代は、単身世帯で平均999万円・中央値120万円、二人以上世帯で平均1,908万円・中央値700万円です。50代は、退職後の生活を見据えて年金見込額や支出、保有資産を確かめながら、貯蓄・運用の方針を改めて整理したい年代です。
60代
全国の60代は、単身世帯で平均1,364万円・中央値300万円、二人以上世帯で平均2,683万円・中央値1,400万円です。60代を見ると、単身世帯・二人以上世帯のどちらも、20〜50代より平均値と中央値が高くなります。
ただし、平均2,683万円に対して中央値は1,400万円で、平均額だけを世帯の実態とみなすのは早計です。
見るべきは、総額そのものより、年金と貯蓄で毎月の暮らしが回るかどうかです。60代からは、資産形成に加えて計画的に取り崩しながら資産を長持ちさせる視点も求められます。
貯蓄額を年代別に考えるならライフイベントにかかる費用を押さえよう
貯蓄の目標額は、年代の平均だけでは決まりません。結婚や出産、住宅、教育、老後といった節目ごとに、いくら必要かを具体的な金額でつかんでおきます。
結婚に必要な資金
結婚にかかる費用の目安は、次のとおりです。
表.5
|
項目 |
費用の目安(全国平均) |
|
挙式・披露宴・ウエディングパーティー |
約343.9万円 |
|
結納〜新婚旅行までの総額 |
約454.3万円 |
|
挙式等に使った親・親族からの援助額 |
約168.6万円(援助があった人) |
株式会社リクルート ゼクシィ結婚トレンド調査2024[注4]をもとに作成
結婚資金は、総額だけ見ると大きな数字です。ただし、挙式などではご祝儀や親・親族からの援助を受けるケースも少なくありません。カップルが自ら用意する金額は、総額より小さくなることもあります。
454.3万円には、婚約・結婚指輪も含まれます。一方、新生活の家具・家電などは別途かかる点にも注意が必要です。予定する結婚式や新生活に合わせて、必要額を見積もっておきましょう。結婚を意識し始めたら、早めに二人で貯める仕組みをつくっておくのが得策です。
[注4]株式会社リクルート ゼクシィ結婚トレンド調査2024
出産・子育てに必要な資金
出産にかかる費用と公的給付の目安は、次のとおりです。
表.6
|
項目 |
金額の目安 |
|
出産費用(正常分娩・全国平均) |
約52万円(令和6年度上半期は51.8万円) |
|
出産育児一時金 |
原則50万円が支給 |
厚生労働省 出産費用の状況等について[注5]/ 出産育児一時金等について[注6]をもとに作成
出産育児一時金によって、負担は軽くなります。ただし医療機関や分娩内容、室料差額などによって、自己負担が生じる場合もあります。
費用がかさむのは、むしろそのあとです。ベビー用品や保育料、医療費など、乳幼児期だけでも支出は続いていきます。児童手当などの公的支援を受けながら、計画的に備えていきましょう。
住宅購入に必要な資金
住宅の種類ごとの所要資金は、次のとおりです。
表.7
|
住宅の種類 |
所要資金(全国平均) |
|
建売住宅 |
約4,215万円 |
|
注文住宅 |
約4,262万円 |
|
土地付注文住宅 |
約5,313万円 |
|
新築マンション |
約5,882万円 |
住宅金融支援機構 2025年度調査結果の概要[注7]をもとに作成
頭金の目安は、所要資金の1割前後とされる場合が多くみられます。建売住宅なら、頭金と諸費用で数百万円をあらかじめ用意しておくと、その後のローン負担が軽くなります。
北海道は、都市部と地方とで土地の価格帯が大きく違う地域です。そのため、地域の相場を踏まえて計画を立てるのが現実的です。
教育に必要な資金
教育費は幼稚園から高校まで途切れずにかかります。大学進学では、学費に加えて生活費などまとまった支出も重なる時期です。日本学生支援機構「令和6年度学生生活調査」によると、進学先の種類で金額が違います。
大学昼間部の学生1人が1年間に使う「学生生活費」は、次のとおりです。
表.8
|
大学の種類 |
年間の学生生活費 |
4年間の合計(目安) |
|
国立 |
約158万円 |
約632万円 |
|
公立 |
約146万円 |
約584万円 |
|
私立 |
約216万円 |
約864万円 |
独立行政法人日本学生支援機構 令和6年度学生生活調査[注8]をもとに作成
ここでいう「学生生活費」とは、授業料などの学費と、食費・住居費などの生活費を合わせた金額です。私立は国公立より学費の水準が高く、年間で数十万円ほど負担が重くなります。4年間で見れば、国公立でおよそ600万円前後、私立ではおよそ860万円かかり、進路によって数百万円の差が生まれます。
大学の費用は「入学まで何年あるか」がはっきりわかる、いわば締め切りの見える支出です。子どもが小さいうちから学資保険やつみたてで少しずつ準備しておけば、入学時にまとまった資金を用意できます。
[注8]独立行政法人日本学生支援機構 令和6年度学生生活調査
老後に必要な資金
老後は、年金などの社会保障給付が収入の柱です。ただし、それだけで毎月の生活費をまかなえるとは限りません。総務省の家計調査報告(2025年)によると、65歳以上の夫婦のみの無職世帯の家計収支は次のとおりです。
表.9
|
項目(65歳以上・夫婦のみ無職世帯) |
1か月あたりの金額 |
|
消費支出(生活費) |
約26.4万円 |
|
可処分所得(実収入から税・社会保険料などを差し引いた額) |
約22.2万円 |
|
毎月の不足額 |
約4.2万円 |
総務省 家計調査報告 家計収支編 2025年(令和7年)平均結果の概要[注9]をもとに作成
可処分所得とは、年金などを含む実収入から、直接税や社会保険料などの非消費支出を差し引いた金額です。年金などの手取り収入は月およそ22.2万円ですが、生活費は月26.4万円かかります。
差し引きで、毎月およそ4.2万円が不足する計算です。年間にすればおよそ50万円の赤字で、貯蓄の取り崩しなどで埋める必要があります。
[注9]総務省 家計調査報告 家計収支編 2025年(令和7年)平均結果の概要
貯蓄を効率よく増やす資産形成方法
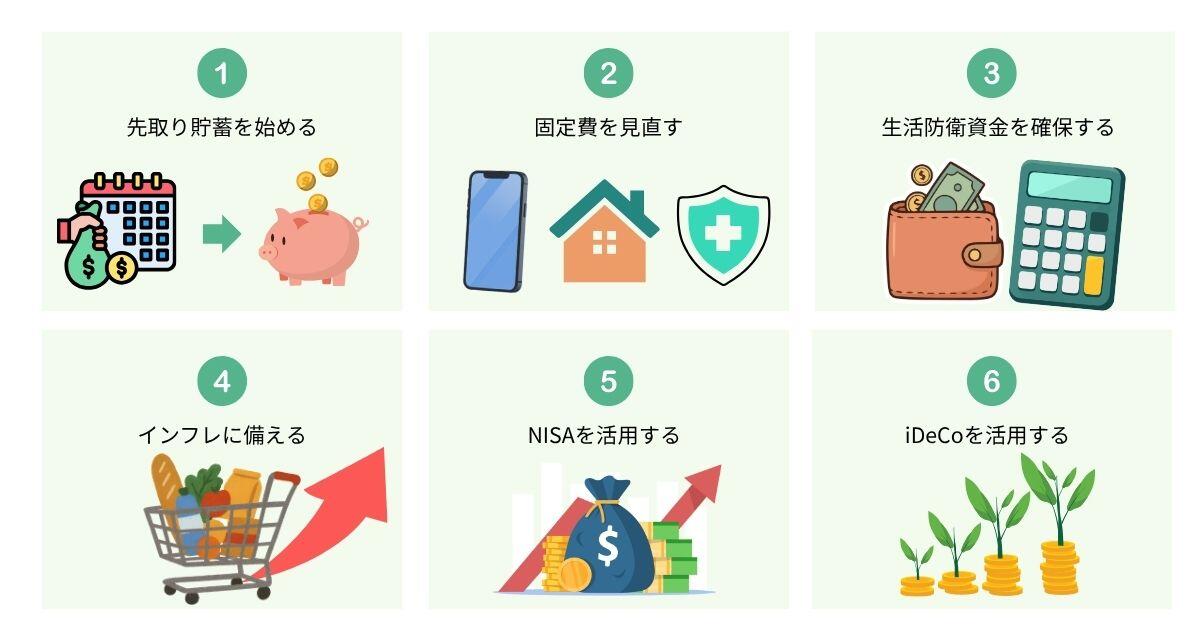
貯める力と増やす力は、順番に整えていくことが大切です。家計の見直しから運用まで、明日から取り組める方法を紹介します。
先取り貯蓄を始める
貯蓄が続かない原因は「余ったら貯める」という考え方です。お金を着実に貯めるには残った分を貯金するのではなく、給料が入ったら使う前に一定額を別口座や積立へ自動で移す「先取り貯蓄」に切り替えましょう。
勤務先の財形貯蓄や銀行の自動積立なら、手間をかけずに貯まる仕組みです。金額は手取りの1〜2割を目安に、まずは無理のない範囲から始めます。
固定費を見直す
節約というと、食費や娯楽費を削ることを意識するケースが多いですが、効果が長続きするのは固定費の見直しです。スマホの料金プランや入りっぱなしの保険、使っていないサブスク、住居費などは、一度見直せば以降ずっと支出が下がります。
毎月の固定費を数千円下げれば、年間では数万円の貯蓄余力が生まれます。最優先に見直すとしたら、まずは通信費と保険などの固定費が候補です。
生活防衛資金を確保する
運用を始める前に、まず「生活防衛資金」を用意しておきます。生活防衛資金とは、病気やケガ、失業など不測の事態に備える現金です。目安は、生活費の3〜6か月分がひとつの基準です。
この資金があれば、急な出費で投資を取り崩さずに守れます。運用に回すのは、生活防衛資金を貯めてからにしましょう。
インフレに備える
「資産を増やすなんて自分には関係ない」と思うかもしれません。ですが、預金だけで持つことにもリスクがあります。その要因が、物価の上昇、つまりインフレです。
総務省によると、2026年7月分の消費者物価指数は、2025年を100として総合指数が102.0、生鮮食品を除く総合指数が102.1となりました。[注10]
物価が上がれば、同じ金額で買えるものは減っていく一方です。預金金利が物価上昇率を下回る局面では、預金で買えるモノやサービスの量が実質的に目減りします。
だからこそ、預貯金で守りつつ、一部を運用に回してインフレに負けないように準備することが大切です。
[注10]総務省 2025年基準 消費者物価指数 全国 2026年(令和8年)7月分
NISAを活用する
生活防衛資金を用意できたら、資産を運用する手段としてNISAがあります。2024年から始まった新しいNISAでは、投資で得た利益が非課税になり、非課税期間も無期限です。
年間投資枠は合計360万円で、非課税保有限度額は合計1,800万円です。成長投資枠はそのうち1,200万円までで、売却した商品の簿価分は翌年以降に再利用できます。
NISAは、少額から積み立てられ、長く続けるほど有利になりやすい制度です。ただし、投資である以上、元本が保証されているわけではありません。値動きに一喜一憂せず、長期・分散・積立を基本に取り組みましょう。
iDeCoを活用する
老後資金づくりに絞って使いたいのが、iDeCo(個人型確定拠出年金)です。掛金が全額所得控除の対象になり、その年の所得税・住民税が軽くなります。この節税効果が、iDeCoのいちばんの強みで、運用益も非課税です。
ただし、iDeCoに拠出したお金は原則60歳まで引き出せない点には注意が必要です。この制約はデメリットである一方、途中で引き出せないからこそ老後資金を計画的に積み上げられます。このように見方を変えれば、途中でお金を引き出せない制約はメリットにもなりえます。
まとめ
平均値はあくまで比較のための参考値であり、達成すべき目標額ではありません。結婚や住宅、教育、老後といったライフイベントには、まとまった資金が必要です。必要な貯蓄額は、自分の収入や支出、将来の計画から判断しましょう。
まずは、先取り貯蓄と固定費の見直しで貯める力を整えることが大切です。生活防衛資金を確保したうえで、NISAやiDeCoを使って少しずつ資産を増やしていきましょう。
※本記事は2026年8月26日時点の情報を基に執筆しております。
 |
【監修者】 中野宏紀 ▼プロフィール 1級FP技能士/証券外務員一種試験合格 名古屋市出身。岐阜大学大学院自然科学技術研究科を修了後、2021年に独立。 金融・保険・不動産分野を専門とし、これまでに100本以上の金融関係コンテンツの制作・監修に携わる保険商品の設計や税務の取り扱いなど、制度面の正確性が求められる領域を得意とする。 |