


投資初心者は何から始める?迷わず動ける4ステップと商品の種類を解説
「同僚が新NISAの話をしていて、自分も何かしなければ...。」
「株と投資信託の違いもよくわからず、損をするのが怖くて動けない。」
そんな状態は、決して珍しいことではありません。ただ、預金にお金を置いたままでは、物価上昇に資産が追いつかないままです。
そこで本記事では、投資を始める前に知っておきたい3つの考え方と口座開設までの4ステップ、月1万円から始める方法をお伝えします。専門用語をかみ砕いて順番に説明しますので、参考にしてみてください。
投資初心者は何から始める?始める前に知っておきたい3つの考え方
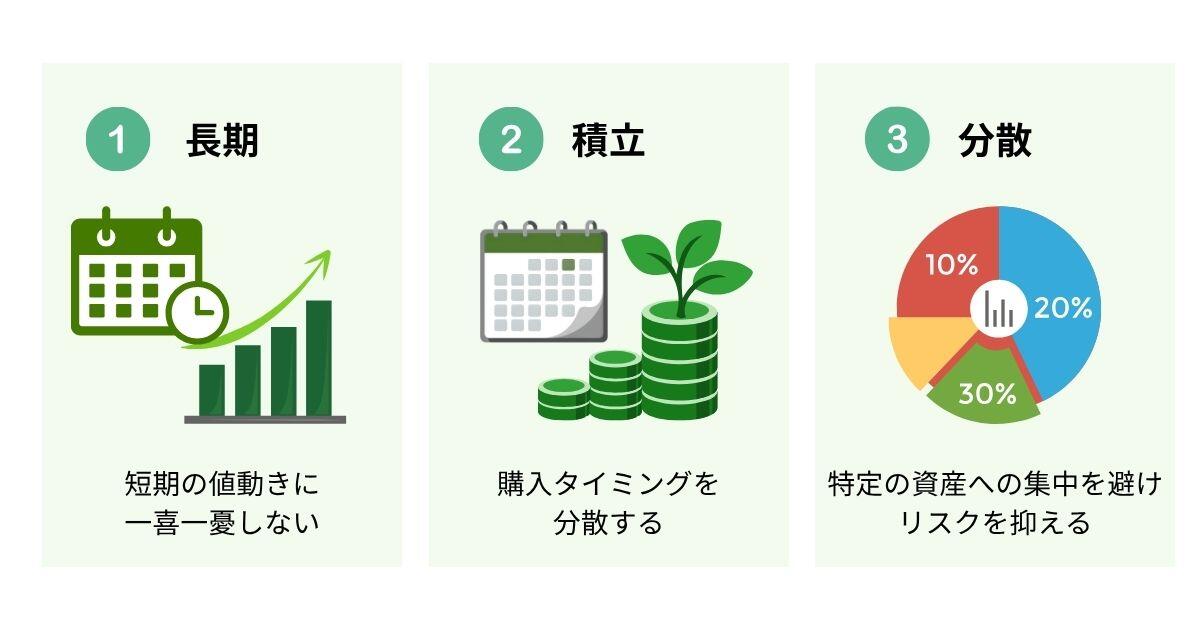
投資初心者が安定的な資産形成を目指すうえでは、商品選びだけでなく、長期・積立・分散を意識することが大切です。まずは、長期・積立・分散という3つの基本的な考え方について見ていきましょう。
長期投資|短期の値動きに左右されず長い目で運用する
投資初心者がまず身につけたいのは、短期の値動きに一喜一憂せず、長い目で運用する姿勢です。
投資と聞くと、値上がり・値下がりする画面に張りつくイメージを持つかもしれませんが、初心者に必要なのはむしろその逆の心構えです。短い期間で見ると、株式や投資信託の価格は、景気や金利、企業業績、為替などさまざまな要因で変動します。短期的には価格が大きく変動することがありますが、長期・積立・分散を組み合わせることで、一時的な値動きの影響を抑え、運用成果の安定化が期待できます。
仮に、日経平均が最高値をつけた翌月にあたる1990年1月末から2020年3月末まで、日経平均に毎月1万円を積み立てたと仮定します。その試算の場合、総積立額363万円に対して、資産評価額は472万円という結果でした。[注1]
このシミュレーション結果は、2008年のリーマンショックや2020年3月のコロナショックによる急落を含んだ数字です。途中に大きな下落を経験しながらも、この期間・条件のシミュレーションでは、最終的な資産評価額が総積立額を上回りました。ただし、過去の実績であり、長期投資によって将来の利益が保証されるわけではありません。
[注1] 金融庁 20・30代投資初心者向け つみたてNISA Meetup Online
積立投資|一度に投資せず定期的に少しずつ購入する
毎月決まった額を買い続ける積立投資は、これから始める人にとって取り組みやすい方法です。
まとまった貯金があると、つい一度に投じたくなる方も多いでしょう。しかし、高いときに全額を投じれば、その後の下落で大きく目減りしかねません。
一定額を定期的に積み立てる場合、価格が高いときは少ない口数を、安いときは多い口数を購入することになります。結果として平均の取得単価がならされ、購入タイミングに悩まずにすむ仕組みです。
分散投資|投資先を分けてリスクを抑える
ひとつの商品や会社に資金を集めると、その値下がりが資産全体を直撃します。反対に、値動きの傾向が異なる複数の資産や地域へ分散しておけば、特定の資産が値下がりした際に、その影響が資産全体へ及ぶのを抑えられる可能性があります。
値動きを互いに打ち消し合うことで、資産全体の振れ幅を抑えられるわけです。
分散のために、自分で何銘柄も買いそろえる必要はありません。投資信託のなかには、1本持つだけで国内外の多数の銘柄や複数の資産へ分散できる商品もあります。
投資初心者は何から始めるべき?最初の4ステップ
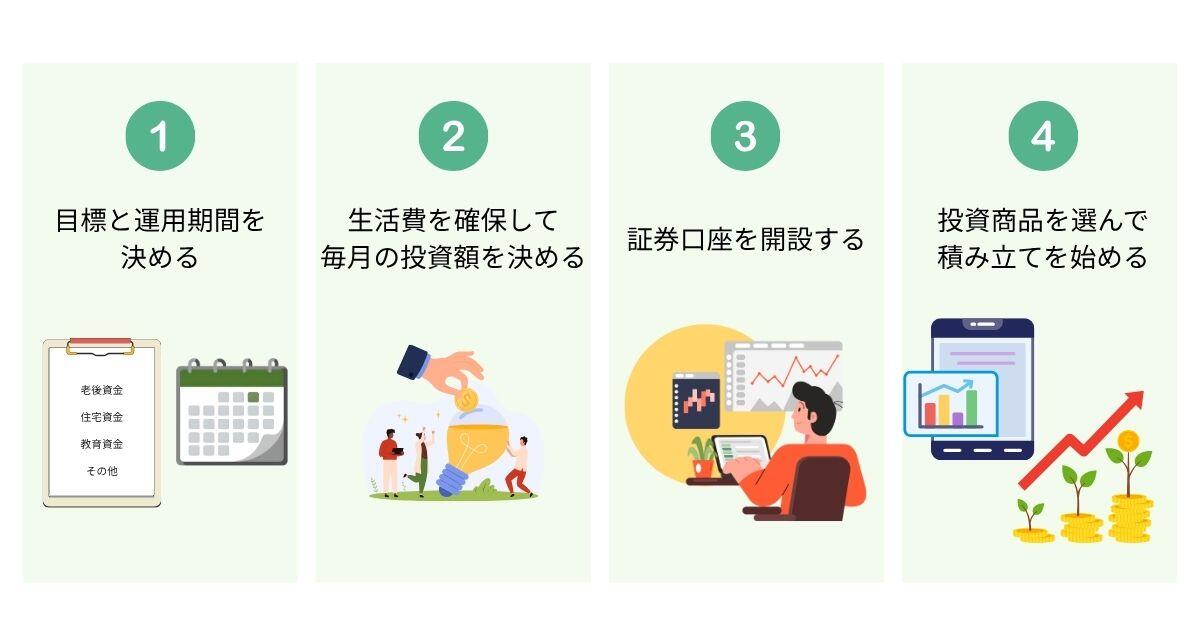
3つの考え方を頭に入れたら、あとは順番に手を動かすだけです。ここで紹介する最初の4ステップは、目的の整理から積み立て開始まで、迷わず投資を始めるためのロードマップになるでしょう。
STEP1:投資の目的と運用期間を決める
何から始めるか迷ったら、商品選びより先に目的をはっきりさせます。「何のために、いつまでに増やしたいのか」という問いに向き合いましょう。
老後の備えか、10年後の住宅資金か、子どもの教育費か、目的によって目標金額もお金を使うタイミングも変わってきます。目的が定まれば、そこから逆算して運用期間が見えてくるでしょう。
使う時期が20年・30年先であれば、長期的な視点で運用しやすく、積み立てや分散を組み合わせながら短期的な値動きと付き合っていく時間を確保できます。反対に、数年後に使うお金は、回復を待つ余裕はあまりありません。
目的と運用期間が決まれば、自分がどの程度のリスクを取れるのか、どのような投資商品が合うのかを検討しやすくなります。
STEP2:生活費を確保して毎月の投資額を決める
投資に回してよいのは、当面の生活に使わない余剰資金です。病気や失業など予期せぬ事態に備える生活防衛資金を、預貯金で確保しておきましょう。必要額は収入や雇用形態、家族構成などによって異なりますが、会社員などでは生活費の3ヶ月から6ヶ月分が一つの目安とされることもあります。
生活防衛資金に加えて、数年以内に使う予定のあるお金も預貯金で確保し、それらを除いた当面使う予定のない資金から投資額を決めましょう。
例えば、毎月の生活費が18万円ほどの人を考えます。その3ヶ月から6ヶ月分にあたる、およそ54万円から108万円を生活防衛資金として残しておきます。この生活防衛資金を確保したうえで、残った部分が投資に回せる余力です。とはいえ、余力があるからと一度にまとめて投じる必要はありません。
毎月の家計から出せる額で積み立てを始め、慣れてきたら徐々に増やしていきます。大切なのは金額の大きさより、途中でやめずに続けられる額で積み立てることです。
まとまった貯金があっても、まずは家計に無理のない範囲から始める方法があります。値動きに慣れてから、必要に応じて投資額を見直していきましょう。
STEP3:口座を開設する
投資額が決まったら、いよいよ口座の開設です。運用益が非課税になるNISA口座は、同一年に使える金融機関が1人1つに限られます。NISA口座は証券会社や銀行などで開けますが、取扱商品や手数料、最低積立額、入出金方法は異なります。利便性や商品ラインアップに加え、相談のしやすさやサポート体制なども確認して選ぶことが肝心です。
口座開設では本人確認書類を提出・提示し、原則としてマイナンバーを告知します。オンラインで申し込める金融機関も少なくありません。開設にかかる日数は、金融機関や手続きの状況で変わるので、あらかじめ確認しておきましょう。
STEP4:投資する商品を選んで積み立てを始める
口座ができたら、商品を選んで毎月の積み立てを設定します。初心者がまず候補にしたいのは、NISAのつみたて投資枠で買える投資信託です。
つみたて投資枠の対象は、長期・積立・分散に適した投資信託・ETFに限られます。法令などで定められた要件を満たすものだけで、2026年8月18日時点では363本です。[注2]
販売手数料や信託報酬に一定の要件が設けられ、インデックス型を含む長期積立向けの商品が中心です。ただし、対象商品でも元本保証ではなく、投資先やリスクは商品ごとに異なります。
商品を選んだら、あとは毎月の積立額と引き落とし日の設定だけです。一度決めれば、以降は自動で買い付けが続くため、買い付けの手間が減り、投資を続けやすくなるはずです。
投資初心者が何から始めるか迷ったときに知っておきたい商品の種類
商品を選ぶ前に、代表的な4つの商品の違いを大まかにつかんでおきましょう。そうすると、投資信託が初心者に向く理由も見えてきます。
投資信託
投資信託は、多くの投資家から集めたお金を、運用の専門家が株式や債券などに投資・運用する商品です。100円から買える金融機関もあり、銘柄選びの知識がなくても始めやすいのが特長です。
幅広く分散された投資信託を定期的に積み立てて長期保有すれば、長期・積立・分散をまとめて実践できます。
株式
株式は、特定の企業の株を買い、その一部のオーナーになる投資商品です。
値上がりによる利益を期待できるほか、企業によっては配当や株主優待を受け取れる場合もあります。通常の取引は100株単位ですが、単元未満株サービスなら1株から買える場合もあります。
ただし、1社の株式に資金を集中させると、その企業の業績や株価の変動が投資資金に大きく影響されがちです。企業の業績や将来性などを自分で確認する必要があるため、投資信託に比べて銘柄選びの手間がかかります。
債券
債券は、国や企業にお金を貸し、その見返りに定期的な利子を受け取れる商品です。
発行体が債務不履行に陥らなければ、満期には原則として額面金額が償還されます。株式に比べて値動きが穏やかで、安定志向の人に向く商品です。個人向け国債なら、1万円から買えます。発行後1年が過ぎれば、所定の中途換金調整額を差し引いて額面で中途換金できるのが特徴です。一方、一般の債券には、途中売却時の価格変動リスクや発行体の信用リスクがあります。
ETF(上場投資信託)
ETFは、証券取引所に上場している投資信託です。株価指数などに連動して多数の銘柄へ分散するものが多い一方、金など特定の資産を対象とする商品もあります。通常の投資信託と違うのは、取引時間中に市場価格でリアルタイムに売買できる点です。
ETFは、非上場の公募投資信託と比べて信託報酬が一般的に低い一方、売買時には証券会社所定の手数料がかかる場合があります。また、2026年8月18日時点では、つみたて投資枠の対象363本のうちETFは9本です。[注2]
そのため、金額を指定して自動で買い付けられる投資信託のほうが、コツコツ積み立てたい初心者には向いています。
初心者が月1万円から始めるならNISAを活用した投資信託がおすすめ
月1万円ほどから長期の資産形成を始めたい初心者にとって、NISAのつみたて投資枠を使った投資信託の積み立ては有力な選択肢です。その理由を、4つの角度から考えていきましょう。
少額から無理なく始めやすい
投資信託は、金融機関によっては100円や1,000円といった少額から購入できます。月1万円はもちろん、数千円からのスタートも可能です。家計に響かない範囲で投資額を決めれば、生活資金を守りながら始められます。
例えば、最初に1万円を投資し、その時点から価格が10%下落した場合、評価額は約9,000円となり、評価損は約1,000円です。少額から始めれば、投資額そのものを抑えながら値動きを経験できます。
大切なのは、値下がりしても生活に支障が出ない範囲で投資額を設定することです。まずは家計に無理のない少額から始めることで、投資への心理的なハードルを下げやすくなるでしょう。
定期的な積み立てで続けやすい
NISAのつみたて投資枠では、対象商品を定期的・継続的に買い付けます。金融機関によっては毎月一定額を自動で積み立てる設定も可能です。積み立て設定をしておけば、金融機関のサービスに応じて定期的に買い付けられるため、その都度注文する手間を減らせます。相場を見て売買のタイミングを判断する必要がありません。
日々の値動きに振り回されずにすむので、仕事や家事で忙しい人でも、手間をかけずに長く続けられるでしょう。
複数の資産へ分散投資しやすい
投資信託のなかには、1本で国内外の多数の銘柄や複数の資産へ分散できる商品があります。幅広く分散された投資信託を選べば、自分で多数の個別銘柄を買いそろえなくても分散投資ができます。
とくに、つみたて投資枠の対象商品は、幅広い市場をカバーするインデックス型が中心です。なかでも幅広い国・地域や銘柄を対象とする商品を選べば、1本でも分散投資をしやすくなります。
NISAを活用して運用益を非課税にできる
NISA口座内での利益には税金がかからず、増えた分をまるごと受け取れます。通常、課税口座で投資信託の売却益や普通分配金などを得た場合、20.315%の税金がかかります。例えば、10万円の利益が出ても、約2万円が税金として引かれる計算です。
その点、2024年に始まった新NISAでは、年間の投資枠が最大360万円まで広がりました。また、生涯を通じた非課税保有限度額は1,800万円です。このうち成長投資枠は1,200万円が上限となります。
非課税で保有できる期間も無期限です。月1万円(年12万円)の積み立てなら、年間の投資枠内に十分収まります。月1万円の積み立てを続ける限り、年間120万円のつみたて投資枠を超える心配はありません。
投資信託で長期の資産形成を行うなら、税制上のメリットがあるNISAは、まず候補にしたい制度です。
初心者が投資を始めるときに注意したいこと
最後に、初心者がつまずきやすい注意点を紹介します。なお、資産運用のコツについては「資産運用を成功させるポイント」の記事もあわせて参考にしてみてください。
生活費や近く使う予定のお金を投資に回さない
投資は値下がりの可能性がある以上、近い将来に使うお金を回してはいけません。数年以内の結婚・引っ越し・車の購入などに使う予定のお金や、日々の生活費まで投資に充てるのは避けましょう。いざ使うときに値下がりしていれば、必要額に届かない事態も起こりえます。
まず、生活防衛資金を預貯金で確保し、そのうえで当面使わないお金だけを投資に向けるのが基本です。生活資金と投資資金を分けておけば、急な出費のために値下がりした資産を売却せざるを得ない状況を避けやすくなります。
元本割れなど投資商品のリスクを理解する
投資信託や株式には、預金と違って元本保証がありません。買ったときより値下がりして、購入額を下回る「元本割れ」が起こりうることを、始める前に把握しておくことが大切です。
ここで本当に避けたいのは、値下がりそのものよりも、それを知らないまま始めてしまうことです。元本割れがあると知らなければ、価格が下がったときに慌てて売り、損失を確定させてしまいかねません。
あらかじめ「株式や投資信託などには値下がりする可能性がある」と理解しておけば、一時的な下落にも冷静に向き合いやすくなります。
値動きの原因は、景気や金利、為替などさまざまで、これらをゼロにはできません。だからこそ、長期・積立・分散でその影響をやわらげながら、無理のない範囲で始めることが、資産運用を長く続けるコツです。
SNSや他人の意見だけで投資先を決めない
SNSや動画では、「この銘柄でもうかった」「この方法なら利益が出る」といった情報を目にすることがあります。しかし、同じ投資方法で同じ成果が得られる保証はありません。
なお、SNS型投資詐欺の被害も増えており、著名人や金融機関などをかたって投資を勧誘する手口も確認されています。金融庁も繰り返し注意を呼びかけているほどです。他人の情報は、きっかけとして参考にする程度にとどめましょう。
最終的には自分の目的と、その商品の仕組み・手数料を確かめて相性がいいかを判断することが大切です。
短期的な値動きに一喜一憂して売買しない
始めたばかりの頃は、少し値下がりしただけで不安になり、つい売りたくなるものです。しかし、短期的な値下がりのたびに売り買いを繰り返すと、サービスによっては取引のたびにコストがかさみ、長期運用の方針そのものを崩してしまいます。
これでは、長期・積立・分散で得られるはずの効果を、自分から手放すことになりかねません。
実は、値下がりは見方を変えれば好機でもあります。価格が下がっている局面では、同じ積立額でより多くの口数を買えるからです。定額で積み立てれば、価格が低いときには多く、高いときには少なく購入するため、購入単価を平準化する効果が期待できます。ただし、積立投資でも利益が保証されるわけではありません。
そのため、長期・積立・分散を前提とするなら、短期的な値動きだけを理由に慌てて売買するのは避けましょう。そのうえで、定期的に資産の状況を確認し、必要に応じて積立額や資産配分を見直しましょう。
まとめ
投資を始める前に、すべての専門知識を身につける必要はありません。ただし、商品の仕組みや元本割れなどのリスクについて、基本的な知識を理解しておくことは大切です。
まずは「何のために、いつまで運用するのか」を整理し、生活防衛資金や近く使う予定のお金を確保しましょう。そのうえで、生活に支障のない範囲から長期・積立・分散を意識して取り組むことがポイントです。
月1万円程度から長期の資産形成を始めるなら、NISAのつみたて投資枠を活用し、幅広く分散された投資信託を積み立てる方法も有力な選択肢です。少額から始められる金融機関も多く、NISA口座内で得た利益は非課税になります。
一方、NISAを利用しても元本割れのリスクがなくなるわけではありません。周囲が投資を始めているからと焦らず、自分の目的や家計、リスク許容度に合った金額・商品を選び、無理のない範囲で資産形成を始めてみましょう。
※本記事は2026年8月26日時点の情報を基に執筆しております。
 |
【監修者】 中野宏紀 ▼プロフィール 1級FP技能士/証券外務員一種試験合格 名古屋市出身。岐阜大学大学院自然科学技術研究科を修了後、2021年に独立。 金融・保険・不動産分野を専門とし、これまでに100本以上の金融関係コンテンツの制作・監修に携わる保険商品の設計や税務の取り扱いなど、制度面の正確性が求められる領域を得意とする。 |