



ゴールベースアプローチとは?従来の資産運用との違いと活用法
「なんとなく貯金しているけれど、このままでいいのかな」「投資を始めたいけれど、何を目標にすればいいのか分からない」など、そう感じている方に近年注目されているのが「ゴールベースアプローチ」という考え方です。ゴールベースアプローチとは、人生の目標(ゴール)を先に決め、その実現に必要なお金を逆算して資産を管理・運用する手法です。
従来の「とりあえず投資する」スタイルとは根本的に異なり、目標が明確であれば、短期的な相場の上下にも冷静でいられます。本記事では、ゴールベースアプローチの定義・「市場を予測しとりあえず投資を始める」という従来の運用との違い・ライフイベント別の活用例・成功のポイント・金融機関に相談するメリットまで、分かりやすく解説します。
ゴールベースアプローチとは──「目的から逆算する」資産運用
ゴールベースアプローチとは、将来の夢や目標(=ゴール)を明確にし、「何のために」「いつまでに」「いくら必要か」を起点に資産管理・運用計画を立てる手法です。「どれだけ資産を増やせるか」ではなく「目標を達成できるか」が評価基準となる点が最大の特徴で、運用成績よりも目標達成の確率が重視されます。
目標が明確になれば、運用期間・目指す運用成果・必要なリターンが定まり、過度なリスクを取ることを抑える効果も期待できます。
従来の「マーケットベース運用」との違い
従来の「マーケットベース運用」は、市場動向を予測して短中期的に売買する手法です。相場の上下に対して感情的な判断をしやすく、「上がったら買い増し・下がったら売却」という行動に陥りやすいという課題がありました。特に、相場が大きく動いたときに冷静さを欠いて利益確定や損切りに動いてしまい、その後の相場回復や上昇によって本来得られるはずだったリターンを逃してしまう可能性があります。
また、市場の動向を予測することは、投資初心者には難しいため、資産運用がなかなか始められなかったという人も多いでしょう。
一方、ゴールベースアプローチは「この資産は○年後の○○のためのお金」という明確な目的に基づき中長期で運用するため、短期的な相場変動に振り回されにくいという心理的な安定をもたらします。
米国での普及と日本における広がり
ゴールベースアプローチは、金融先進国の米国で1990年代半ばから広がりを見せ始め、現在では米国の対面アドバイザーの8割以上がゴールベース運用を取り入れています。米国では「人生には医師・弁護士・ファイナンシャルアドバイザーが不可欠」といわれるほど、資産形成における専門家相談が当たり前の文化が根づいているのです。
日本でも近年、ロボアドバイザーやラップ口座の普及とともに、商品販売型からコンサルティング型への転換が進んでおり、ゴールベースアプローチは今後さらに拡大が見込まれます。日本において、ゴールベース資産管理拡大の条件の一つは、商品販売からプロセス重視への転換であるといわれており、金融機関のあり方が変わりつつあります。
「なんとなく貯金・投資」との根本的な違い
資産形成を始めた方の中には「とりあえずNISAで積み立てている」「なんとなく定期預金をしている」という方も多いでしょう。こうした「なんとなく」の資産形成は、方針がブレたり、相場下落時に焦って売却したりするリスクが高くなります。
ゴールベースアプローチでは「何のために」という目的を先に設定するため、短期的な相場が下落しても「これは○年後の○○のためのお金だから」と思い出して冷静に対応しやすくなります。まずは、ライフプランを明確にすることが夢の実現への第一歩です。
人生の目標から考える資産運用の重要性
人生には複数のライフイベントが同時進行しており、それぞれに必要な資金・期間・リスク許容度がすべて異なります。子どもの教育費・住宅購入の頭金・老後資金・医療費・介護費用など、目的が違えばお金の準備方法もまったく変わります。
ゴールベースアプローチは、教育費や住宅購入、老後資金など、複数の目標を整理しながらお金の準備を考えられるため、「教育費に集中して老後が不安」という偏りを防ぐことが可能です。
目的が違えばお金の準備方法も変わる
3年後の住宅購入資金のような短期の目標と、30年後の老後資金のような長期の目標では、適した運用方法がまったく異なります。
短期のゴール(5年未満)に向いている商品:
定期預金、個人向け国債、元本確保型保険など
→目標時期が近いため、相場下落で回復する時間が少ない。元本の安全性を優先。
長期のゴール(10年以上)に向いている商品:
投資信託(インデックス型)、新NISA、iDeCoなど
→長い時間を複利で運用できるため、多少の価格変動を許容して成長を狙える。
短期の目標には元本割れを抑えた商品(定期預金・個人向け国債など)を、長期の目標には時間を味方につけた成長性重視の商品(投資信託・株式など)を選ぶという、目標に応じた資産配分が必要です。
複利効果を最大化するには「早めの行動」がカギ
資産運用には、複利の効果というものがあります。複利の効果とは、投資でもうかった利益を再投資することで、利益がさらに利益を増やし、雪だるま式にお金が増えていくというものです。そして、複利の効果は、投資期間が長ければ長いほど効果が高く、利益を最大限に増やせる可能性が高くなります。
資産運用は始めてすぐに結果が出るものではなく、長期運用によって効果を発揮します。早く始めるほど投資期間を長くすることができ、毎月の積立負担を軽くしながらゴールに近づけるうえ、複利の効果も最大限に引き出せます。
人生のさまざまなライフイベントは、必ずしも予定どおりに訪れるとは限りません。そのため、お金が必要になってから準備するのではなく、早めに備えておくことが将来の安心につながるのです。「老後はまだ先のこと」と後回しにするほど月々の積立額が増え、選択肢が狭まります。早めの一歩が長期的に見て大きな差を生みます。
設定したいライフイベントの例──ゴール別のお金の考え方
ゴールベースアプローチで最初にすべきことは、自分のゴール(目標)を紙に書き出すことです。「なんとなく老後が心配」ではなく「65歳までに2,000万円準備する」、「子どもの教育費が心配」ではなく「18歳までに大学入学資金として540万円を準備する」というように、「目標金額」と「目標時期」をセットで設定することが資産運用計画の出発点となります。
代表的なライフイベントとして、「住宅購入」「教育費」「老後資金」「医療・介護費用」の4つを以下で詳しく解説します。
住宅購入──頭金と諸費用の準備は早めに
住宅購入の頭金は、一般的に購入価格の10〜20%程度が目安とされています。例えば、「5年後にマイホーム購入の頭金200万円」というゴールに対しては、毎月3.5万円の積立と元本保証の金融商品(定期預金・個人向け国債など)の活用が推奨されています。
5年という期間では、もし投資したお金が大きく減ってしまうと、元の金額まで戻る時間が足りないことがあるのです。そのため、このお金は「大きく増やすこと」を狙うよりも、「できるだけ減らさないこと」を優先して運用するのがおすすめです。
子どもの教育費──長期で積み上げる計画
子どもの教育費は、産まれてすぐにかかるものではありません。子どもが高校生や大学生になる15〜18年後に必要になることが多いため、時間をかけて少しずつお金を増やしていく方法が向いています。そのため、新NISAを利用して投資信託を積み立てる方法がよく選ばれています。子どもが小さいうちから積み立てを始めれば、1ヶ月あたりの積立額を抑えながら目標金額に近づけるでしょう。児童手当などをそのまま運用に回すのもおすすめです。
また、長い期間運用できるほど、お金が運用で増え、その利益がさらに利益を生む「複利」の効果が期待できます。そのため、長期間の目標では、成長が期待できる商品を選んで、コツコツ積み立てを続けることが大切です。
老後資金──「自分に必要な金額」を個別に把握する
ゴールベースアプローチでは「老後2,000万円問題」のような一律の数字ではなく、「自分はどのような老後生活を送りたいか」を具体的にイメージすることから始めます。
例えば、「毎年海外旅行を楽しみたい」と考える人と、「生活に困らなければ十分」と考える人では、必要なお金は大きく変わります。そのため、まずは自分が望む生活をイメージし、それに合わせて目標を決めることが重要です。
老後資金は30〜40年先に使うことが多いため、時間をかけて少しずつ資産を増やす方法が向いています。例えば、税金の優遇制度が受けられるiDeCoやもうかった利益に税金がかからない新NISAを活用し、複数の商品に分けて長く投資を続ける方法が有効です。
老後資金の準備では、投資期間が長いため、定期預金・個人向け国債だけではなく、すでに世界中の国や企業に分散投資がされている投資信託などに長期的に投資をすると、大きくお金が増える可能性があります。また、老後のお金だけでなく、将来の医療費や介護費、家族へ資産を引き継ぐことまで考えて、長い目で計画を立てることが大切です。
老後資金を実際に使うときが来たときも、全額現金化するのではなく、運用は継続しながら必要な額だけを取り崩すことで資産寿命を延ばせます。
医療費・介護費──予期しない支出への備え
人生では、急な病気やケガなど、予想していなかったできごとが起こることがあります。そうしたできごとがあると、お金の使い道や将来の計画を変えなければならない場合もあるでしょう。
医療費や介護費は、「いつ必要になるか」「いくらかかるか」を前もって予想するのが難しいお金です。そのため、「医療費として○万円」と決めて準備するよりも、まずは生活費の3〜6ヶ月分を、すぐに使える預貯金として用意しておくことが大切です。さらに、医療保険や介護保険にも加入しておくと、急な出費にも安心して備えられます。
また、「キャッシュフロー表」という、お金の出入りや将来の資産の増え方・減り方をまとめた表を使うのもおすすめです。キャッシュフロー表を見ると、現在の支出が分かるため、老後の支出を予測できます。仕事を退職した場合には、収入がいくらに減るのか、いくら赤字になるのかも分かるでしょう。そして、このままの貯蓄や投資のペースで、目標を達成できそうか分かりやすく確認できます。
ゴールベースアプローチを成功させるポイント
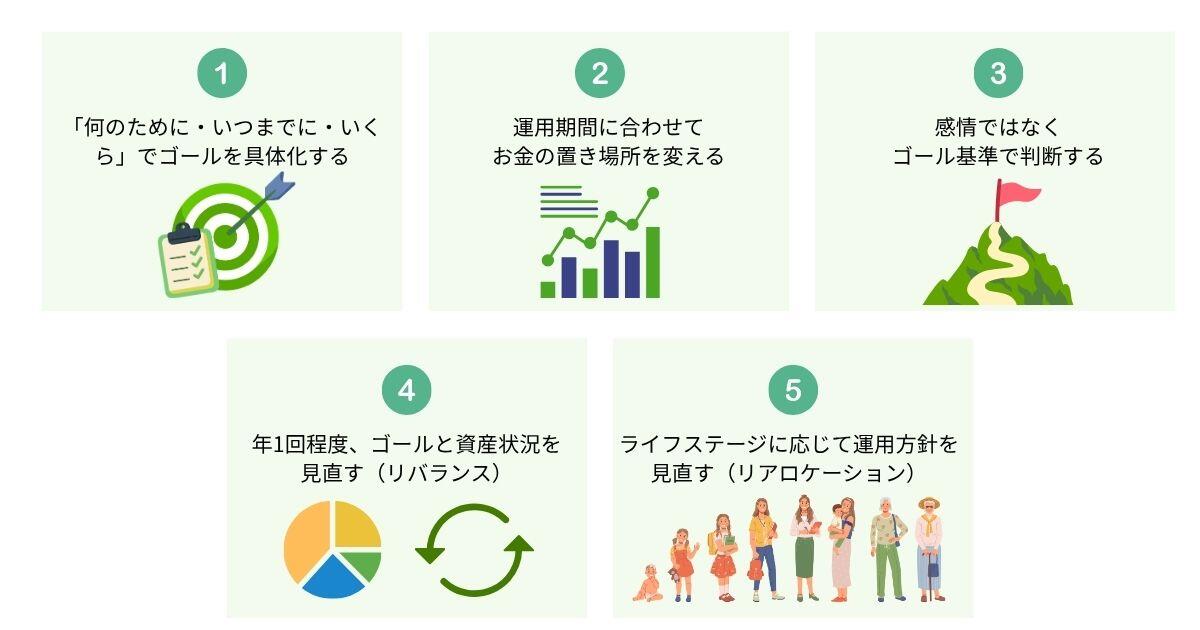
ゴールベースアプローチを「知っているだけ」で終わらせず、実際に機能させるためには、次の5つのポイントを押さえることが重要です。
ポイント1:「何のために・いつまでに・いくら」の3点でゴールを具体化する
ポイント2:運用期間(ゴールまでの年数)に合わせてお金の置き場所を変える
ポイント3:感情ではなくゴールを基準に売買を判断する
ポイント4:年に1回程度、定期的にゴールと資産状況を見直す(リバランス)
ポイント5:ライフステージの変化に応じて運用方針そのものを見直す(リアロケーション)
感情ではなくゴールで判断するために
資産運用を長く続けるうえで、一番の難しさは「気持ちに流されてしまうこと」です。
例えば、値上がりすると「今のうちに売って利益を確定したい」と思ったり、値下がりすると「これ以上損をしたくない」と慌てて売ってしまったりすることがあります。しかし、このような感情だけで判断すると、思うように資産を増やせないことがあります。
そこで役立つのが、ゴールベースアプローチです。あらかじめ「何年後までに、いくら必要か」という目標を決めておくと、その日の値動きに振り回されにくくなります。短期間の値上がりや値下がりではなく、目標に向かって着実に資産を育てることに集中できるからです。
米国では、この考え方を取り入れた資産運用が広く行われています。アドバイザーが目標を確認しながら運用をサポートすることで、感情に流される判断を減らし、長く投資を続けやすくしているとされています。
「リバランス」と「リアロケーション」で計画を育てる
ゴールベースアプローチでは、目標に向かって順調に資産を増やすために、定期的に運用内容を見直すことが大切です。見直しには、主に「リバランス」と「リアロケーション」の2つがあります。
|
項目 |
リバランス |
リアロケーション |
|
目的 |
崩れた資産のバランスを元に戻す |
運用の考え方や方針を見直す |
|
行うタイミング |
値動きによって資産の割合が変わったとき |
年齢や収入、家族構成などが変わったとき |
|
見直す内容 |
株式や債券などの資産の割合 |
リスクの取り方や運用方法 |
|
例 |
株式が大きく値上がりして割合が増えたため、一部を売って債券などに移す |
子どもの独立をきっかけに、老後に向けて安定した運用へ切り替える |
リバランスは、値動きによって崩れた資産のバランスを元に戻すために行います。一方、リアロケーションは、年齢や収入、家族構成などの変化に合わせて、運用方針そのものを見直すことです。
例えば、結婚や子どもの誕生、転職、退職などのライフイベントがあったときは、目標やお金の使い方が変わることがあります。そのため、その時々の状況に合わせて運用を見直すことで、目標に合った効率的な資産形成を続けやすくなります。
逆に、大きなライフイベントがない場合や、目標などに変更がない場合は、リバランスやリアロケーションを頻繁に行う必要はありません。新NISAやiDeCoなどで積立投資などを始めたら、日々の市場の値動きは気にせずに、基本的に何もせず、そのまま積立投資を続ければ問題ありません。年に1回くらい、どのくらい増えているのかなどをチェックすれば、感情に流されることなく、資産運用を続けられるでしょう。
金融機関に相談しながら資産運用を進めるメリット
ゴールベースアプローチを実践する際に、金融機関のアドバイザーに相談しながら進めることは大きなメリットをもたらします。「自己流でゴールを設定することに不安を感じる」という方はもちろん、「すでに投資を始めているがうまくいかない」という方にも、アドバイザーの活用は有効です。
アドバイザーは「投資のやり方を提案する人」ではなく、顧客それぞれのゴールを一緒に設定し、達成まで伴走する存在です。もちろん、アドバイザーがすすめてきた商品を鵜呑みにしてすぐに購入するのはNGです。自分自身で、商品のリスクや手数料をチェックすることが大切です。
「ダルバー効果」が示す、感情的判断の怖さとアドバイザーの価値
「ダルバー効果」とは、投資家が感情に流されて売買を繰り返すことで、本来得られるはずの利益を逃してしまう現象です。
米国ダルバー社が2025年に公表した調査によると、2024年のS&P500のリターンは25.02%だったのに対し、平均的な株式ファンド投資家のリターンは16.54%でした。両者には8.48ポイントの差が生じています。
この差が生まれた主な理由は、市場が上がると「もっと上がりそう」と思って買い増しし、反対に市場が下がると「これ以上損をしたくない」と慌てて売ってしまうなど、感情で判断してしまう人が多かったためだと考えられています。
こうした失敗を防ぐ方法の一つが、アドバイザーに相談することです。また、「何年後までに、いくら必要か」という目標を決めておけば、その日の値動きではなく目標の達成を基準に判断できるため、感情に流されて売買することを防ぎやすくなります。
プロのアドバイスは若年層ほど効果が大きい
米国SIFMA(証券業金融市場協会)の調査によれば、プロのアドバイスを受けながら投資をした人のほうが、自分だけで投資をした人よりも良い結果を出す傾向があることが分かっています。特に、その効果は若い人ほど大きいとされています。
これは、若いうちから専門家に相談することで、自分に合った投資方法や、長く続けるためのコツを早い段階で身につけられるからです。また、早く始めるほど運用期間が長くなり、お金が利益を生み、その利益がさらに利益を生む「複利」の効果も期待しやすくなります。
「投資の経験が少ないから、相談するのは恥ずかしい」と思う必要はありません。むしろ、投資を始めたばかりの時期こそ、専門家のアドバイスを受けるメリットが大きいといえます。
金融機関はどのようにサポートするのか
金融機関にもよりますが、一般的にゴールベースアプローチの相談をするとき、アドバイザーは単に商品を紹介するのではなく、お客さまの人生の目標に合わせて、一緒に資産形成の計画を考えていきます。
主な流れは以下の4つのステップです。
ステップ1:目標を確認する
現在の資産状況や家族構成、将来の希望などを確認し、「何のために、いつまでに、いくら準備したいか」という目標を共有します。
ステップ2:計画を立てる
目標を達成するために、どのくらいの金額を、どのような方法で準備するかを一緒に考えます。長期・分散投資など、無理のない運用方法を検討します。
ステップ3:運用を始める
計画に合った商品を選び、実際に資産運用をスタートします。
ステップ4:定期的に見直す
運用状況を確認し、必要に応じて資産の配分や運用方法を調整します。生活環境や目標が変わった場合は、再びステップ1に戻って計画を見直します。
このように、ゴールベースアプローチでは「どの商品を買うか」だけを考えるのではなく、「どんな人生を送りたいか」という目標を出発点にして、お客さまの資産形成を長期的にサポートします。金融機関の役割は、商品を販売することだけではなく、お客さまの将来の夢や生活設計に寄り添い、目標達成に向けて一緒に考え続けることです。
北海道銀行でも、地域のお客さまのライフプランと資産形成に関するご相談を承っています。ゴールの設定から商品選択・定期的な見直しまで、一緒に考えてまいります。
今すぐ始めるゴールベースアプローチ──3ステップで動き出す
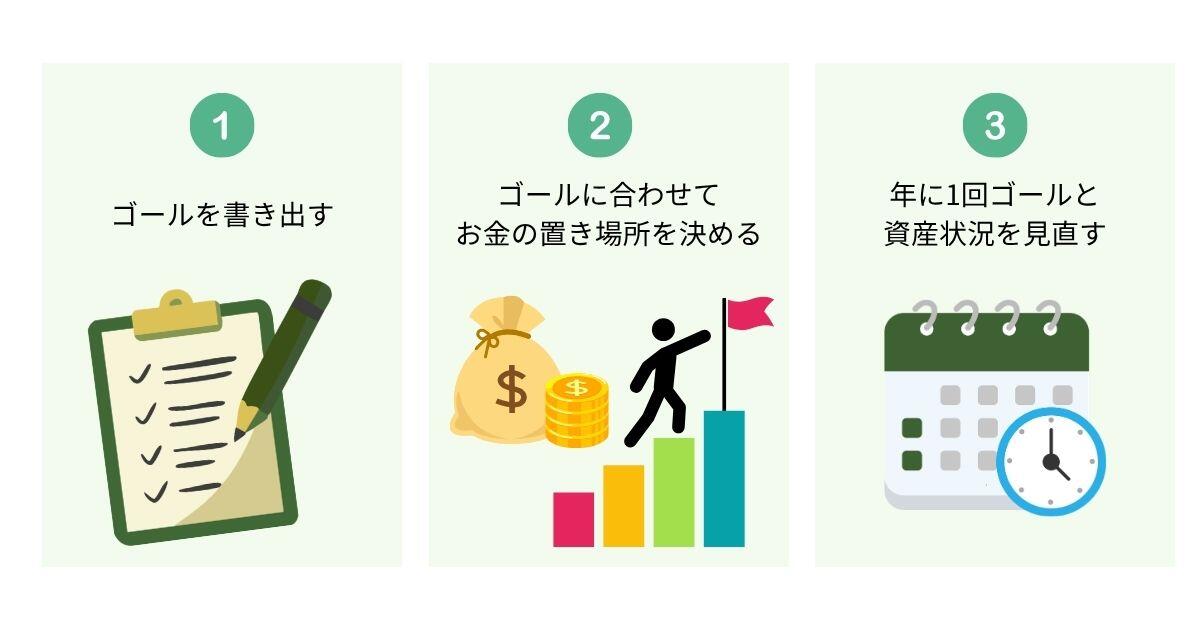
「資産形成を始めたいけれど、何から手をつければ良いか分からない」という方は、まず自分の目標(ゴール)を決めることから始めましょう。ゴールベースアプローチでは、「何のためのお金なのか」「いつまでに必要なのか」「いくら準備したいのか」をはっきりさせることで、自分に合ったお金の準備方法を考えやすくなります。
ステップ1:「ゴール」を一つ書き出す
最初に、「何のためのお金なのか」「いつまでに必要なのか」「いくら準備したいのか」を具体的に書き出します。
・5年後のマイホーム購入に向けて、頭金200万円を準備する
・18歳になる子どもの教育費として、540万円を準備する
・65歳までに老後資金2,000万円を準備する
例えば、上記のようにできるだけ具体的な目標にすることが大切です。
ステップ2:ゴールに合わせてお金の置き場所を決める
お金を使うまでの期間によって、向いている準備方法は変わります。
・近いうちに使うお金(5年未満の目標)
→定期預金や個人向け国債など、減らさないことを重視する方法
・将来のために長く準備するお金(10年以上先の目標)
→新NISAやiDeCoなど、時間を味方につけて増やすことを目指す方法
このように、目標までの期間に合わせて、お金の置き場所を考えることが重要です。
ステップ3:年に1回、ゴールと資産状況を見直す
一度計画を立てたら終わりではありません。収入の変化、結婚や子どもの誕生、退職など、生活環境が変わったときは、目標や運用方法を見直すことが大切です。
また、年に1回程度は資産の状況を確認し、必要に応じて資産の配分を調整します。自分だけで判断するのが難しい場合は、金融機関のアドバイザーに相談することも有効です。
まずは、「将来かなえたいこと」を一つ紙に書き出すことから始めてみましょう。小さな一歩でも、明確な目標を持つことが、長く続く資産形成の第一歩になります。
まとめ
ゴールベースアプローチは、「何のために・いつまでに・いくら必要か」というゴールを先に決め、そこから逆算して資産を管理・運用する考え方です。「なんとなく投資する」スタイルと異なり、目標が明確なので相場の変動にも冷静でいられます。
住宅購入・教育費・老後資金・医療費といった複数のゴールをバランスよく管理し、定期的に見直しながら計画を育てていくことがポイントです。「まず一歩」を踏み出すためのご相談は、ぜひ北海道銀行の担当者にお気軽にお声がけください。
※本記事は2026年8月26日時点の情報を基に執筆しております。
 |
【監修者】 下中英恵 ▼プロフィール 1級ファイナンシャル・プランニング技能士(資産設計提案業務) 東京都出身。2008年慶應義塾大学商学部卒業後、三菱UFJメリルリンチPB証券株式会社に入社。 富裕層向け資産運用業務に従事した後、米国ボストンにおいて、ファイナンシャルプランナーとして活動。現在は日本東京において、資産運用・保険・税制等、多様なテーマについて、金融記事の執筆活動を行っています。 |