


投資先はひとつで大丈夫?資産を守る分散投資とポートフォリオの基本
「投資を始めたいけれど、どこに預ければいいの?」
証券口座は開いたのに、商品の選び方がわからず止まっているという方は少なくありません。そこで本記事では、資産を守る基本である「分散投資」の考え方と、その設計図となる「ポートフォリオ」の組み方を、専門用語をかみ砕いてやさしく解説します。
ぜひ参考にしてみてください。
「分散投資」が必要な理由
分散投資は、資産運用における「守りの基本」です。もし投資先がひとつだけなら、その資産はどれほど危ういのでしょうか。
ひとつの商品に集中すると、何が起きる?
例えば、ある1社の株だけを100万円分持っていたとしましょう。その会社が業績不振や不祥事に見舞われて株価が半分になれば、一気に50万円分が目減りしてしまいます。このように、集中投資では1社のできごとが手持ちの資産全体に大きく影響する恐れがあります。
「卵をひとつのカゴに盛るな」の意味
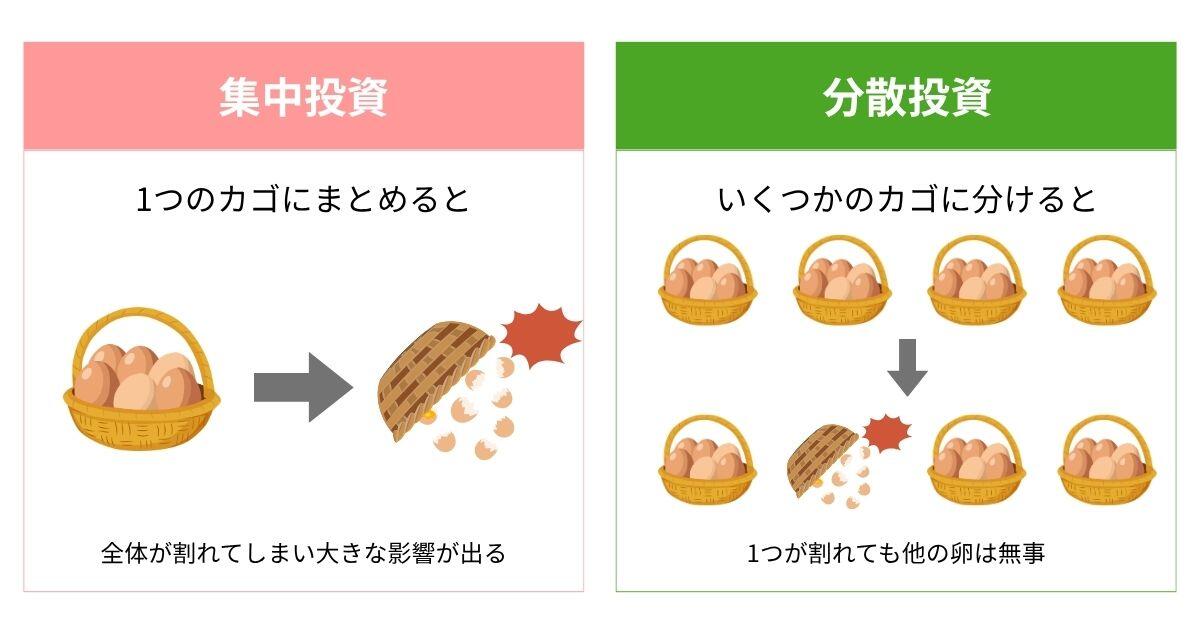
投資の世界に古くから伝わる格言が「卵をひとつのカゴに盛るな」です。卵をまとめてひとつのカゴに入れておくと、そのカゴを落とした瞬間にすべて割れてしまいます。
一方、いくつかのカゴに分けて入れておけば、ひとつ落としても他のカゴの卵は無事に残ります。つまり、この格言は「同じような値動きをするものばかり持たず、値動きの傾向が異なる資産を組み合わせよう」という知恵です。そうしておけば、どれかひとつが値下がりしても、資産全体が受けるダメージは小さくて済みます。
分散すると、リスクがならされる
分散投資のポイントは、値動きの傾向が違うものを組み合わせることにあります。例えば、海外にたくさん商品を売る輸出企業と、海外から材料を多く仕入れる輸入企業を考えてみましょう。
円安の年は、輸出企業が海外で稼いだお金の価値がふくらんで有利になる一方、輸入企業は仕入れコストが上がって苦しくなります。円高の年はその逆です。このように値動きの異なる資産を組み合わせれば、一方の値下がりをもう一方が補うことで、資産全体の振れ幅を小さくする効果が期待できます。
ちなみに、投資の世界で「リスク」というと、危険という意味ではありません。値動きの振れ幅、つまり上がったり下がったりする幅の大きさのことを指します。
「ポートフォリオ」ってなに?複数の商品に投資する仕組み
分散投資を理解するうえで、必ず出てくるのが「ポートフォリオ」という言葉です。まず、その言葉の意味をつかんでおくと、この先の話がわかりやすくなります。
ポートフォリオとは資産の組み合わせ全体のこと
ポートフォリオとは、株式・債券・投資信託・REITなどの金融資産の「組み合わせ全体」を指す言葉です。いわば、自分が運用する資産というカゴの中身のことと捉えるとわかりやすいでしょう。「何を、どのような割合で持つか」を考えることが、そのままポートフォリオを組むということです。
分散には3つの軸がある
分散と一口に言っても、分ける対象は資産(商品)・地域・時間の3つの軸で整理できます。それぞれ何を分けるのかについて、以下の表で整理しました。
|
分散の軸 |
何を分けるか |
具体例 |
|
資産(商品) |
値動きの傾向が違う商品を組む |
株式・債券・不動産(REIT)など |
|
地域 |
投資する国や地域を分ける |
国内/先進国/新興国、円・外貨 |
|
時間 |
買うタイミングを分ける |
一括ではなく毎月コツコツ積立 |
このうち時間の分散は、毎月一定額を買い続けるやり方(ドルコスト平均法)で行えます。価格が高いときは少なく、安いときは多く買えるため、購入単価を平準化しやすくなります。ドルコスト平均法で運用すれば「いつ買えばいいか」と購入タイミングをその都度判断する負担を減らせるでしょう。
NISAのつみたて投資枠なら1本から分散できる
「商品を何本も選ぶのは大変そう」と感じる方には、投資信託がおすすめです。投資信託は、運用会社が集めた資金で複数の株式や債券をまとめて購入する仕組みの商品で、1本買うだけで自動的に多くの銘柄に分散投資できます。
数ある投資信託のなかでも、NISAのつみたて投資枠で中心となるのがインデックスファンドです。全世界株式やS&P500など特定の指数への連動を目指すシンプルな運用方針のため、運用コスト(信託報酬)が低く抑えられやすく、長期の積立に向いています。
つみたて投資枠を利用すると得られる分散効果として、毎月コツコツ買い付けることによる「時間の分散」が挙げられます。そのうえで、株式や債券など複数の資産クラスにまたがる分散まで一度に行いたい場合は、株式と債券を組み合わせた「バランス型(複合資産)」ファンドも選択肢になるでしょう。[注1]
【タイプ別】ポートフォリオの組み方3種類
ここでは、リスク許容度の目安をわかりやすく3タイプに分けて考えてみましょう。自分がどのタイプにあてはまるかを考えることで、相性のいい配分割合の検討をつけられます。目安として、以下のように整理してみました。
|
タイプ |
向いている人 |
配分イメージ |
特徴 |
|
安定重視 |
値下がりが不安・使う時期が近い |
債券多め (例:株式3・債券7) |
ブレが小さく守り重視 |
|
バランス型 |
中間を取りたい |
株式・債券を半々 (例:株式5・債券5) |
安定と成長の両取り |
|
成長重視 |
若く長期で増やしたい |
株式多め (例:株式7・債券3〜株式10・債券0) |
伸びを狙えるがブレも大きい |
実は、私たちの年金を運用しているプロですら、全額を株につぎ込んだりはしていません。株と債券をおよそ半分ずつに分け、増やしながらも守りを固めています。
まとめ
資産の配分を突き詰めると、つい「一番いい比率」を探して動けなくなりがちです。ただ、配分は一度決めたら終わりではなく、年齢やライフイベントに合わせてあとから見直せます。だからこそ、完璧な正解を待つより、今の自分に合う配分でまず始めてみるほうが、資産運用を前に進めやすいでしょう。
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 中野宏紀 ▼プロフィール 1級FP技能士/証券外務員一種試験合格 名古屋市出身。岐阜大学大学院自然科学技術研究科を修了後、2021年に独立。 金融・保険・不動産分野を専門とし、これまでに100本以上の金融関係コンテンツの制作・監修に携わる保険商品の設計や税務の取り扱いなど、制度面の正確性が求められる領域を得意とする。 |