



預金の種類を分かりやすく解説|普通預金・定期預金の違いと目的別の使い分け方
「銀行口座」といえば、まず普通預金を思い浮かべる方が多いかもしれません。しかし、銀行が取り扱う預金には多くの種類があり、それぞれに異なる役割・金利・使い勝手があります。目的に合った預金を選ぶことが、資産を効率よく管理するための第一歩です。
本記事では、代表的な預金の種類と特徴を分かりやすく整理し、シーン別の賢い使い分け方を解説します。
預金は大きく2種類に分かれる
銀行預金はまず、「流動性預金(出し入れ自由)」と「定期性預金(期間の定めあり)」の2種類に大別されます。
流動性預金は「いつでも自由に引き出せる」代わりに金利は低めです。普通預金・当座預金・貯蓄預金などが含まれます。
定期性預金は「原則として一定期間引き出せない」代わりに流動性預金よりも金利が高めに設定されていることが多く、定期預金・積立定期預金・大口定期預金などがこれにあたります。
まずこの2分類を押さえることが、預金選びの基本です。
流動性預金──日常のお金を自由に管理する
流動性預金は出し入れが自由な預金の総称で、普通預金・当座預金・貯蓄預金・通知預金・納税準備預金などが含まれます。
日常の生活資金の出し入れや、急な出費に備えた準備資金として使いやすいのが最大の特徴です。「増やす」よりも「管理する・使う」目的に向いています。
定期性預金──使わないお金を高金利で運用する
定期性預金は預入期間(1ヶ月・3ヶ月・6ヶ月・1年・2年・3年・4年・5年・7年・10年など)が定められた預金の総称で、満期まで原則引き出せない代わりに普通預金より高い金利が設定されるのが一般的です。
スーパー定期預金・大口定期預金・積立定期預金・期日指定定期預金・変動金利定期預金など種類はさまざまです。「すぐには使わない資金の運用」「将来の支出計画に備えた積立て」「元本割れが困る資金の保存」といった用途に向いています。
日常使いに欠かせない「普通預金」
普通預金は、銀行取引の基本となる口座で、自由なタイミングで預け入れ・払い戻しができます。給与や年金の自動受取、公共料金・家賃・クレジットカードの自動引落しなど、日常生活に欠かせない機能が揃っており、ほとんどの方が最初に開設する口座です。
手元に置くには多すぎるお金の一時保管場所としても活用できます。
お金を増やしたいときの「定期預金」と「積立定期預金」
定期預金は、預入期間を選んで預け入れる口座で、基本的に普通預金より高い金利が適用されます。ただし満期前に解約(中途解約)した場合は約定金利より低い金利が適用されるため、「当面使わないお金」を預けることが基本です。
「しばらく使う予定のないまとまった資金がある」「少しでも有利に増やしたい」という方に向いています。
知っておきたい「貯蓄預金」「当座預金」「総合口座」
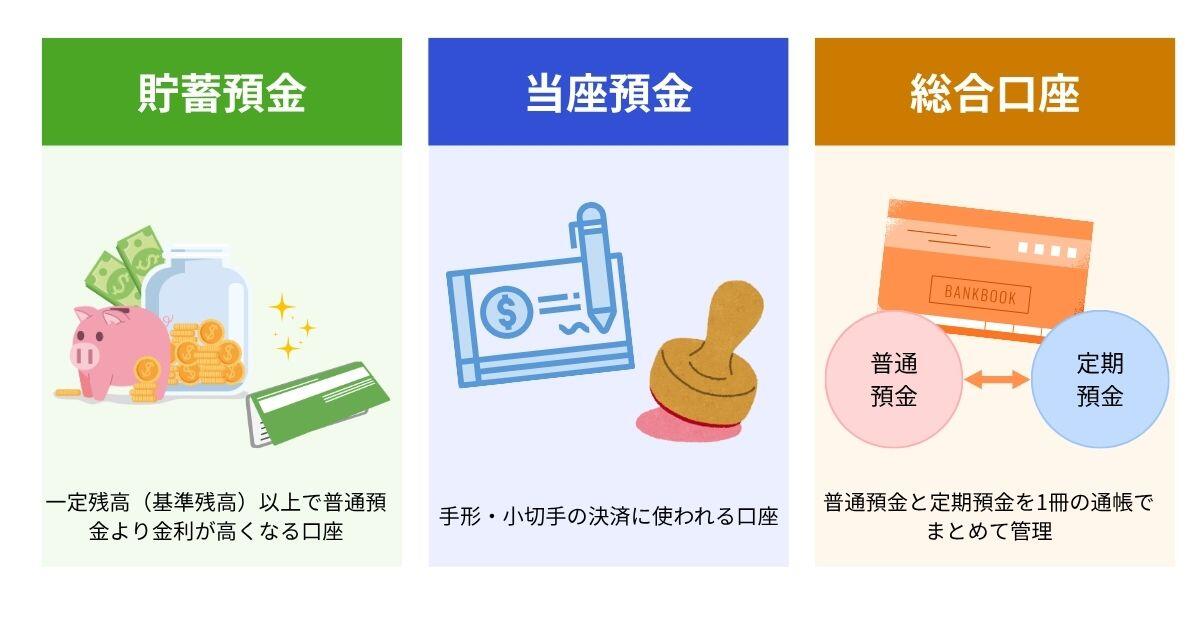
普通預金・定期預金以外にも、特定の目的に特化した預金があります。それぞれの役割と使い分けを押さえておくと、より賢くお金を管理できます。
貯蓄預金は、一定残高(基準残高)以上で普通預金より金利が高くなる口座です。ただし、自動引落しや給与受取には使えないため「貯蓄専用口座」として活用するのが基本です。
当座預金は、手形・小切手の決済に使われる口座で、臨時金利調整法により利息が付きませんが、万が一の銀行破綻時には決済用預金として全額保護されます。
総合口座は、普通預金と定期預金を1冊の通帳でまとめて管理でき、「貯める・増やす・受け取る・支払う・借りる」を一体化した口座でメイン口座として便利に使えます。
預金保険制度──万が一のときの守り方
預金保険制度とは、銀行などの金融機関が破綻した際に預金者を守る仕組みです。利息の付く普通預金・定期預金などの一般預金は、1金融機関につき預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます。[注1]
一方、当座預金や利息の付かない普通預金など、「①無利息②要求払い③決済サービスの3要件」を満たす決済用預金は全額保護の対象です。なお、外貨預金は預金保険制度の対象外であり、為替差損による円建ての元本割れリスクも存在します。[注2]
シーン別・預金の賢い使い分け方
賢い預金活用の基本は「目的ごとに口座を使い分ける」ことです。代表的な使い分けのパターンを整理しました。
日常の生活費・給与受取・各種引落し:普通預金(または総合口座)
毎月コツコツ貯めたい(目標額への積立て):積立定期預金
しばらく使わないまとまった資金を増やしたい:定期預金
貯蓄残高が一定額以上・貯蓄専用口座がほしい:貯蓄預金(普通預金と併用)
退職金などの大きな資金を運用したい:大口定期預金(※1,000万円超は預金保険対象外に注意)
なお、1,000万円を超える資産がある場合は、複数の金融機関に分散させることで預金保険制度による保護範囲を広げられます。預金の種類や使い分けに迷ったときは、北海道銀行の窓口・担当者にお気軽にご相談ください。
北海道銀行の預金商品一覧はこちら
まとめ
預金には普通預金・定期預金・貯蓄預金・当座預金・積立定期預金・大口定期預金・総合口座などさまざまな種類があり、それぞれに役割と特徴があります。「日常管理には普通預金、増やすには定期・積立定期、まとまった資金には大口定期」という基本の流れを覚えておくだけでも、お金の管理効率は大きく変わります。
自分のライフステージや目標に合った預金の活用について、北海道銀行の担当者にぜひご相談ください。
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 関西学院大学商学部を卒業後、銀行・保険・不動産などお金に関わる業界での勤務を経て、独立。 自身が過去に金銭的に苦労したことから、むずかしいと思われて避けられがち、でも大切なお金の話を、ゆるくほぐしてお伝えするべく活動中。 これまでに1,000本以上の金融・マネー関連記事や解説コンテンツを執筆・監修。 保有資格:AFP、証券外務員一種、貸金業務取扱主任者(資格試験合格)など |