



住宅ローンのボーナス返済とは?メリット・デメリットや繰り上げ返済との違いを解説
住宅ローンを組む際に必ず直面する選択の一つが、「ボーナス返済を使うかどうか」です。ボーナス返済を利用すれば毎月の負担を抑えられますが、ボーナス減少時のリスクや総返済額への影響も伴います。
本記事では、返済方法の基本からボーナス返済のメリット・デメリット、繰り上げ返済という代替手段まで、知識ゼロから分かるよう丁寧に解説します。住宅ローンの返済計画を立てる際のヒントとして、ぜひ参考にしてください。
住宅ローンの返済方式
まず、住宅ローンのボーナス払いについて解説する前に、返済方式について確認していきましょう。返済期間についても、総返済額に大きな影響があるので、事前にチェックしておきましょう。
元利均等返済と元金均等返済の違い
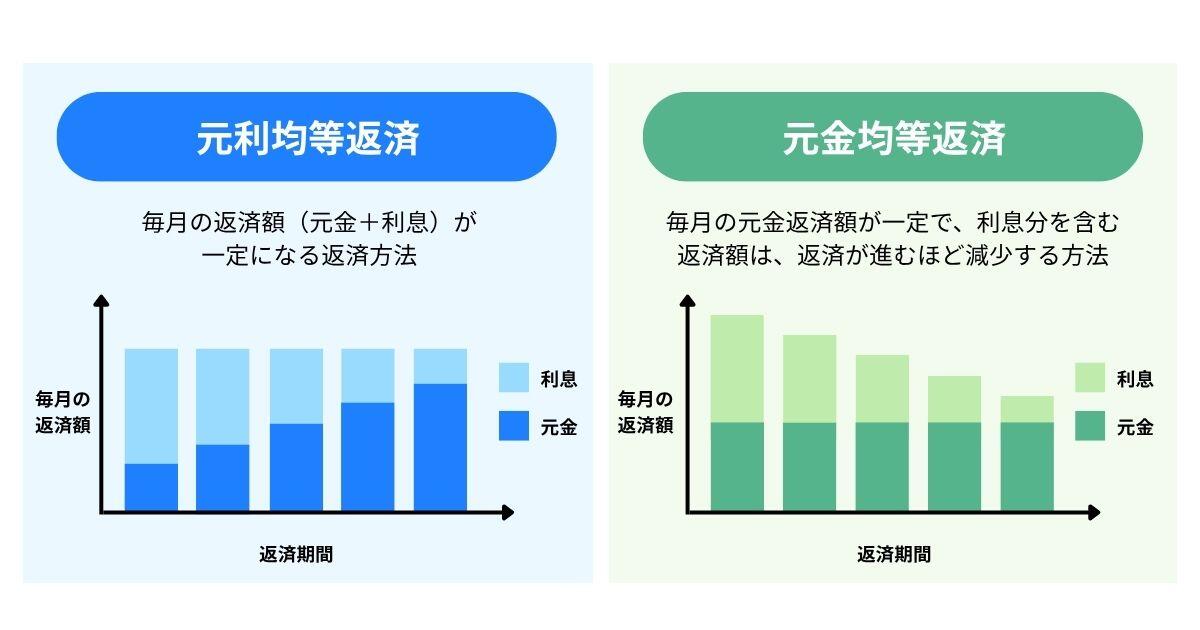
毎月の返済方式には「元利均等返済」と「元金均等返済」の2種類があります。
|
元利均等返済 |
元金均等返済 |
|
|
毎月の返済額 |
一定(変わらない) |
返済が進むほど減少 |
|
返済初期の負担 |
比較的少ない |
多め |
|
総返済額 |
元金均等より多い |
元利均等より少ない |
|
特徴 |
計画が立てやすく一般的 |
金融機関によっては非対応 |
毎月の返済額が変わらず計画を立てやすい「元利均等返済」が一般的に多く選ばれています。「元金均等返済」は総返済額を抑えられますが、返済当初の月々の負担が大きくなるため、借入当初の収入見通しを踏まえて選ぶことが重要です。
返済期間が長いほど総返済額は増える
返済期間は最長35年とする金融機関が多く、一部では最長40年に対応するところもあります。返済期間を長くするほど月々の返済額は抑えられますが、その分利息負担は増え総返済額が大きくなります。
ご自身の借入額・期間・金利に合わせたシミュレーションを行い、無理のない返済計画を立てましょう。
北海道銀行の住宅ローンについて詳しくはこちら
住宅ローンの返済方法とボーナス返済のメリット・デメリット
次に、住宅ローンの返済方式について確認します。返済方法には、大きく分けて「毎月払い」と「毎月・ボーナス併用払い」の2種類があります。[注1]
毎月払いは借入金のすべてを毎月返済する方法で、ボーナスがあった月でも、返済額は基本的に他の月と変わりません。一方、ボーナス併用払いは毎月の返済に加えて年2回のボーナス時にも返済する方法です。ボーナス返済を設定した場合、年間の返済金額のうち最大で4〜5割までをボーナス分に割り振れます。
[注1] 一般社団法人 全国銀行協会 住宅ローンの仕組みと返済方法
ボーナス返済のメリットとデメリット
ボーナス返済は毎月の返済を抑える便利な手段ですが、長期的なリスクも伴います。まずメリット・デメリットを整理しましょう。
●メリット:
・毎月の返済負担を抑えられる
ボーナス返済分を増やすほど月々の返済額は少なくなります。
・まとまった金額を定期的に返済できる
ボーナス支給のたびにまとまった元本を返済でき、計画的な資金管理に向いています。
●デメリット・注意点:
・ボーナスが減少または停止すると返済が困難になる
業績悪化や転職、育休などでボーナスが減っても、設定した返済額は変わりません。
・毎月返済のみと比べて総返済額がやや増える
ボーナス返済分は半年ごとの返済のため元金の減りが遅く、利息負担がわずかに増えます。
・ボーナス返済月は「毎月返済額+ボーナス返済額」の両方が引き落とされる
ボーナス支給前に出費が重なると口座残高に注意が必要です。
ボーナス返済が向いている人・向いていない人
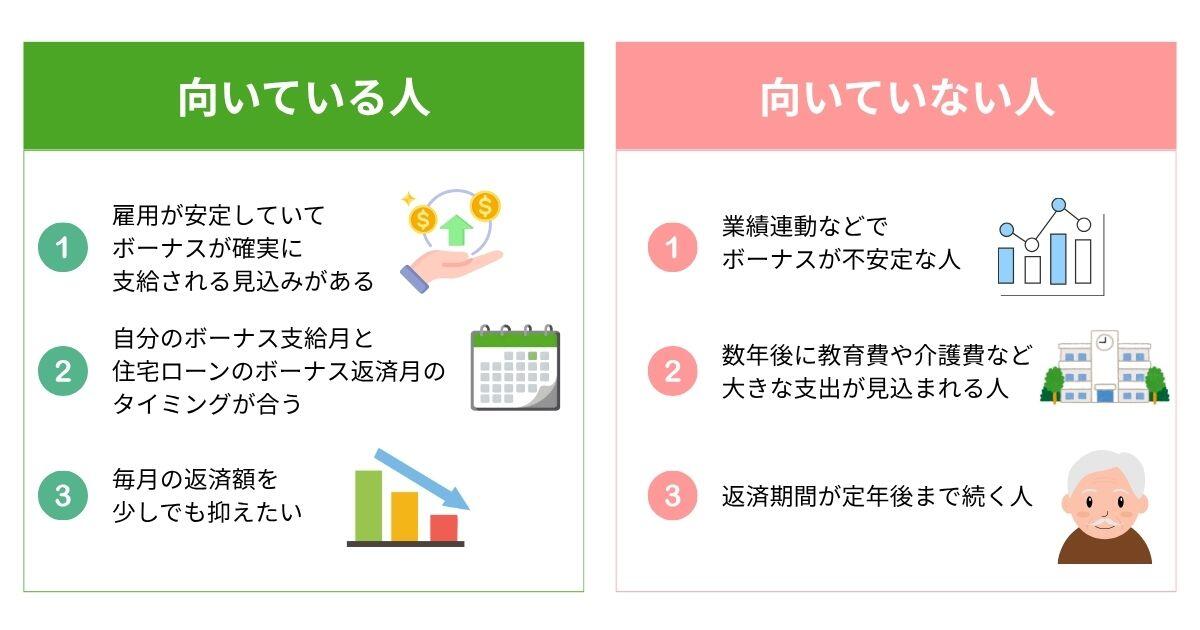
ボーナス返済が向いているのは、「雇用が安定していてボーナスが確実に支給される見込みがある」、「自分のボーナス支給月と住宅ローンのボーナス返済月のタイミングが合う」、「毎月の返済額を少しでも抑えたい」という人です。
一方、「業績連動でボーナスが不安定」「数年後に教育費や介護費などの大きな支出が見込まれる」「返済期間が定年後まで続く」という場合は、ボーナス返済なしの毎月払い一本で計画を立てるほうがリスクを抑えられます。
ボーナス返済をやめたいときはどうする?
「ボーナス返済をやっぱりやめたい」と思った場合、契約途中での変更には所定の手続きが必要です。金融機関によっては、所定の手数料が発生するものの、「条件変更」によってボーナス返済を取りやめられる場合があります。また、ボーナス返済なしの条件で他の金融機関に借り換える方法もありますが、借り換えには事務手数料などのコストが発生します。
そのため、ローン契約時に「ボーナス返済を設定するかどうか」を慎重に決めることが重要です。
繰り上げ返済という賢い選択肢
ボーナス返済を設定しない場合でも、ボーナス支給時のまとまったお金を「繰り上げ返済」に充てるという方法があります。繰り上げ返済は毎月の返済とは別に、まとまった金額を返済する方法で、返済はすべて元本のみに充てられるため支払利息を効率的に減らせます。
そして、繰り上げ返済は、ボーナス返済と異なり、あくまでも任意・随時のため「ボーナスが多かった年だけ繰り上げる」という柔軟な対応が可能です。「毎月払い」に設定し、可能な時に繰り上げ返済を行う方が、「ボーナス返済」にするよりも、ボーナスが減少・停止するリスクに備えることができます。
住宅ローン返済計画の立て方|ボーナス返済と繰り上げ返済の違い
住宅ローンを無理なく返済していくためには、毎月の家計や将来のライフプランを踏まえて返済方法を選ぶことが大切です。ここでは特に「ボーナス併用払い」、「繰り上げ返済」について、それぞれ特徴を確認していきましょう。
2つの方法の違いをシンプルに整理すると、以下のとおりです。
|
ボーナス併用払い |
繰り上げ返済 |
|
|
設定のタイミング |
ローン契約時に決定 |
いつでも任意で実施 |
|
毎月の返済軽減 |
あり |
なし (毎月の返済額は変わらない) |
|
利息削減効果 |
限定的(元金の減りが遅い) |
高い(全額が元本返済に充当) |
|
向いている人 |
毎月の負担を今すぐ抑えたい・ボーナスが安定している |
柔軟に対応したい・ボーナスの増減が読めない |
なお、繰り上げ返済は金融機関によって手数料がかかる場合があります。返済計画を立てる際は、手数料の有無も確認しておきましょう。
どちらが最適かは、現在の家計だけでなく、教育費や車の購入、老後資金など今後のライフイベントも考慮して判断することが大切です。無理のない返済計画を立てることで、家計への負担を抑えながら住宅ローンを返済することができます。
まとめ
住宅ローンのボーナス返済は「毎月の負担を抑えたい・ボーナスが安定している」方に向いており、繰り上げ返済は「柔軟に対応したい」方に向いています。どちらを選ぶにせよ、契約前に長期的なライフプランを見据えて判断することが大切です。住宅ローンの返済計画についてお悩みの方は、ぜひ北海道銀行の担当者にご相談ください。
北海道銀行の住宅ローンについて詳しくはこちら
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 下中英恵 ▼プロフィール 1級ファイナンシャル・プランニング技能士(資産設計提案業務) 東京都出身。2008年慶應義塾大学商学部卒業後、三菱UFJメリルリンチPB証券株式会社に入社。 富裕層向け資産運用業務に従事した後、米国ボストンにおいて、ファイナンシャルプランナーとして活動。 現在は日本東京において、資産運用・保険・税制等、多様なテーマについて、金融記事の執筆活動を行っています。 |