



団信とは?住宅ローン契約前に知っておきたい仕組み・保障内容・選び方
住宅ローンを検討しているとき、「団信(だんしん)」という言葉を目にすることも多いでしょう。正式名称は「団体信用生命保険」で、住宅ローン返済中に契約者が死亡または所定の高度障害状態となった場合に、残りのローン残高が保険金によって完済される仕組みです。
民間金融機関では加入が必須とされるケースがほとんどで、住宅ローン契約時に同時に申し込みます。本記事では、団信の仕組み・種類・選び方・注意点を、住宅ローン契約前に知っておくべき情報として整理しました。
団信(団体信用生命保険)とは──基本の仕組み
団信とは、住宅ローン返済中に契約者が死亡または所定の高度障害状態となった場合に、生命保険会社から金融機関に保険金が支払われ、住宅ローンの残高がゼロになる保険です。
通常の生命保険と大きく異なる点は、保険金の受取人が遺族ではなく住宅ローンの債権者である金融機関であることです。保険金は直接ローン返済に充てられ、残された家族は住宅ローンの残債を引き継ぐことなく、そのまま自宅に住み続けられます。
保障期間は住宅ローンの返済期間と同じで、ローンを完済した時点で団信の契約も自動的に終了します。なお、団信の適用は自動ではありません。保険適用条件を満たした際に所定の手続きを行ったうえで適用されます。
団信が適用されると何が起きるか
団信が適用されると住宅ローンの残高がゼロとなり、配偶者や子どもはローンを引き継ぐことなく家に住み続けられます。一方、団信に未加入の状態で契約者が亡くなった場合は、残債が家族の返済負担となります。これが団信加入の最大の意義です。
団信の保険料の仕組み──金利に含まれている
一般的な団信(死亡・高度障害状態のみ保障)の保険料は、住宅ローンの金利に含まれており、別途現金で支払う必要はありません。なお、団信の保険料は生命保険料控除の対象外です。[注1]
[注1] 国税庁 No.1141 生命保険料控除の対象となる保険契約等
団信の主な種類と保障内容
団信には「一般団信(死亡・高度障害保障)」を基本として、がん・3大疾病・全疾病・就業不能など保障を手厚くした特約付き団信があります。例えば、がん保障特約付団信の場合、所定のがんと診断されたら、住宅ローンの残高がゼロになる仕組みです。
特約を付加するほど保障範囲が広くなりますが、その分金利の上乗せが発生します。一般的に、特約を付加して保障を手厚くする場合は、金利が上乗せされないケースや「~0.4%程度」の金利が住宅ローン金利に上乗せされます。
※以下は、住宅ローンで一般的に取り扱われている団信の種類と保障内容についての説明です。金融機関によって取り扱っている団信の種類や保障内容は異なります。
一般団信・がん団信・3大疾病保障付団信
一般団信は死亡または所定の高度障害状態となった場合のみ保障され、多くの場合、金利上乗せなしで加入が可能です。
また、がん保障付団信(がん団信)は、所定のがん(悪性新生物)と診断確定された場合に適用されますが、責任開始日を含めて90日以内に診断確定されたがんは、保障対象外という制限があります。
3大疾病保障付団信は、がん・心疾患・脳血管疾患の3大疾病が保障対象に加わります。
全疾病保障付団信・就業不能保障・ワイド団信
全疾病保障団信・就業不能保障付団信は、すべての病気・ケガによる所定の就業不能状態が一定期間継続した場合に保障されるもので、金利が上乗せされないケースや「~0.4%程度」の上乗せが一般的です。
ワイド団信は、一般的な団信より引受条件が緩和されており、持病や傷病歴がある場合でも加入できる可能性がありますが、年0.3%前後の金利上乗せが多い傾向があります。
団信を選ぶ際のポイントと注意事項
団信は一度加入すると契約後の内容変更が一般的に不可であるため(特約の追加・解除もできません)、加入時にしっかり検討することが重要です。
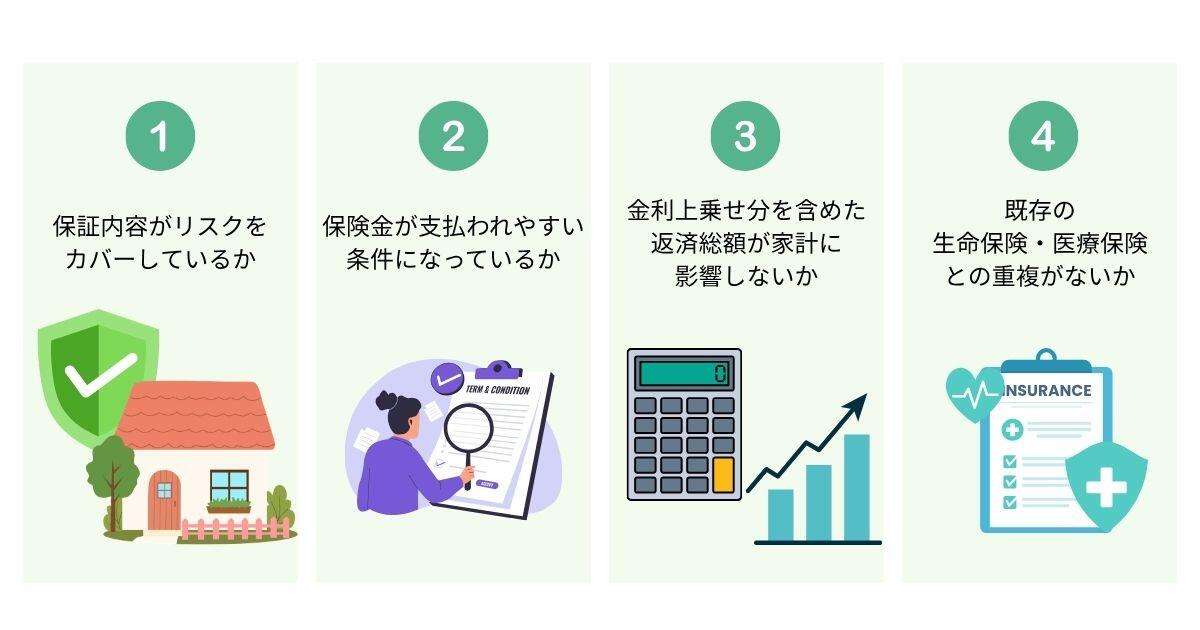
以下の4点を確認しながら選びましょう。
① 保障内容が自分のリスクをカバーしているか
② 保険金が支払われやすい条件・定義になっているか
③ 金利上乗せ分を含めた返済総額が家計に影響しないか
④ 既存の生命保険・医療保険との重複がないか
既存の生命保険との関係・見直しの考え方
団信を契約すると住宅ローン返済部分の保障は確保できるため、以前から加入していた生命保険(死亡保険)の保障額のうち、住居費に備えていた部分が重複する場合があります。
ただし、団信の保障内容は商品によって異なる点に注意が必要です。住宅ローン残高の保障を基本としつつ、就業不能時の保障や、入院・先進医療などに対する一時金が付帯されている場合もあります。
一方で、固定資産税・修繕費・子どもの教育費・遺族の日常生活費などは保障対象外のため、生命保険の見直しにあたっては保障の過不足を慎重に確認しましょう。
フラット35と持病がある場合の選択肢
民間金融機関では、団信の加入が必須とされるケースがほとんどで、住宅ローン契約時に同時に申し込みます。一方、住宅金融支援機構が提供する「フラット35」は、団信への加入が任意とされており、健康状態を理由に一般的な団信に加入できない場合でも住宅ローンを組める可能性があります。ただし、団信なしの場合は契約者に万が一のことが起きた際に残債が遺族に引き継がれるため、別途生命保険などでの対策が必要です。
住宅ローンと団信の選択に不安がある方は、金融機関の窓口でご相談ください。北海道銀行でも、ご状況に応じた住宅ローンのご案内をしています。
北海道銀行の住宅ローンについて詳しくはこちら
まとめ
団信は、住宅ローン返済中の万が一に備えて家族を守る大切な仕組みです。一般団信から特約付き団信まで種類が多く、一度加入したら原則として変更できないため、契約前に保障内容・金利上乗せ・既存保険との関係を十分に確認することが重要です。
団信の選び方や住宅ローンのご相談は、ぜひ北海道銀行の担当者にお気軽にお申し付けください。
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 下中英恵 ▼プロフィール 1級ファイナンシャル・プランニング技能士(資産設計提案業務) 東京都出身。2008年慶應義塾大学商学部卒業後、三菱UFJメリルリンチPB証券株式会社に入社。 富裕層向け資産運用業務に従事した後、米国ボストンにおいて、ファイナンシャルプランナーとして活動。 現在は日本東京において、資産運用・保険・税制等、多様なテーマについて、金融記事の執筆活動を行っています。 |