



老後資金はいくら必要?必要額の目安や準備方法を分かりやすく解説
「老後にいくら必要なのか分からない」という不安を抱えている方は少なくありません。総務省の家計調査(2025年)によると、65歳以上の夫婦無職世帯では月に4万2,434円の赤字が発生しており、25年間継続すると約1,273万円の不足が生じる計算です。
生命保険文化センターの調査(2025年度)では、夫婦2人が「ゆとりある老後生活」を送るために必要と考える生活費は、平均月額39.1万円とされています。老後資金は早めに現状を把握し、計画的に準備を始めることが、将来の安心につながる第一歩です。
本記事では、必要な金額の目安・公的年金の受給額・準備方法を分かりやすく解説します。
老後にかかる費用──生活費だけでは終わらない
老後の支出は日常の生活費だけでなく、医療費・介護費・趣味娯楽費・葬儀費など、まとまった支出を伴うイベントも含まれます。
総務省の家計調査(2025年)によると、65歳以上の夫婦無職世帯の月平均消費支出は26万3,979円、単身世帯では14万8,445円となっています。[注1]
公益財団法人生命保険文化センターの調査では、夫婦2人の老後の最低日常生活費は月23.9万円、ゆとりある老後生活費は月39.1万円とされております。 [注2]
[注1]家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要
[注2]公益財団法人生命文化センター 2025(令和7)年度 生活保障に関する調査
介護費用・医療費──見落としがちな大きな支出
公益財団法人生命保険文化センターの「2024年度 生命保険に関する全国実態調査」によると、過去3年間に介護経験がある人に実際にかかった介護費用を聞いたところ、一時的な費用は平均47.2万円、月々の費用は平均9.0万円でした。また、介護期間は平均55.0ヶ月(4年7ヶ月)となっています。[注3]
医療費についても、高額療養費制度を使っても自己負担が残るケースや、先進医療での自己負担が生じる可能性もあるため、事前に備えておくことが大切です。
[注3] 公益財団法人生命保険文化センター 介護にはどれくらいの費用・期間がかかる?
毎月の赤字額と「老後2,000万円問題」の現在地
65歳以上夫婦無職世帯の月収入(実収入25万4,395円)から消費支出・非消費支出を差し引くと、毎月4万2,434円の赤字が発生しています。これを25年間(65〜90歳)累積すると、不足額は約1,273万円です。
実際に必要な金額は各家庭の生活水準・介護状況・住居費などによって大きく異なります。「2,000万円が必要かどうか」よりも、「自分の老後には何が必要か」を具体的に把握することが重要です。
年金でどのくらいまかなえるか──受給額の目安を知る
老後の収入の柱となるのが公的年金です。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、令和6年度末時点における老齢年金受給者の平均受給月額は、国民年金が5万9,431円、厚生年金(第1号)が15万1,142円です。 [注4]
なお、ここでは実際に年金を受け取っている「受給者」を対象とした平均額を紹介しています。年金を受ける権利を持つ「受給権者」を対象とした平均額とは異なります。
実際の年金受給額は、加入していた年金制度や加入期間、収入などによって異なります。夫婦の年金収入によっては、ゆとりある老後生活費(月39.1万円)に届かない可能性もあるため、年金だけで不足する分については、自分で備えておくことも重要です。
[注4] 厚生労働省年金局 令和6年度 厚生年金保険・国民年金事業の概況 令和7年 12 月
年金の繰り下げ受給──受給を遅らせると増額
老齢年金は原則65歳から受給開始となりますが、66歳〜75歳の間に受取開始を遅らせる「繰り下げ受給」を選択すると、1ヶ月繰り下げるごとに0.7%増額され、最大75歳(65歳から10年繰り下げ)で84%の増額となります。
繰り下げ受給は「長く働ける」「他の資産で生活をまかなえる」方に向いています。一方で、長生きしなければ総受給額でのメリットが出にくい側面も。健康状態・家計の状況・他の資産とのバランスを考えながら、受給開始時期を検討することが大切です。
自分の年金額の確認方法
老後の収支計画を立てるためにまず行うべきことは、自分の年金見込み額を確認することです。確認方法は次のとおりです。
・「ねんきん定期便」を確認する:
毎年誕生月に日本年金機構から郵送されます。加入実績に応じた年金見込み額が記載されています。
・「ねんきんネット」を利用する:
日本年金機構のウェブサービス(https://www.nenkin.go.jp/denshibenri_kojin/n_net/index.html)で、いつでも最新の年金記録と見込み額を確認できます。
このほか、年金事務所の窓口で相談する方法や、「ねんきんダイヤル」に電話して相談する方法もあります。
老後資金を準備する主な方法
老後資金の準備方法は複数あり、それぞれの特徴を理解したうえで自分に合った手段を組み合わせることが基本です。
iDeCoとNISA──税制メリットを活かした資産形成
iDeCo(個人型確定拠出年金)は、自分で決めた掛金を運用しながら積み立て、原則60歳以降に受け取る私的年金制度です。掛金の全額が所得控除の対象となり、毎年の所得税・住民税を軽減できます。
新NISA(2024年〜)は対象商品の運用益が非課税・非課税期間が無期限であり、いつでも引き出せる柔軟性があります。
ただし、iDeCoも新NISAも元本保証はなく、運用成果によっては資産が減る可能性があるため、リスクを十分に理解したうえで活用しましょう。
貯蓄・定期預金──元本確保で確実に積み上げる
老後資金準備の基本として、元本割れのリスクがない預貯金・定期預金による積立も重要な手段の一つです。収入が入ったら先に一定額を貯蓄に回す「先取り貯蓄」の習慣を持ち、生活費の口座とは別に老後資金専用の口座を設けることで、計画的な資金形成が可能です。
iDeCoやNISAなどの投資商品と元本確保の預貯金を組み合わせることで、リスクを分散しながら老後資金を積み上げられます。
退職金はどう使う?計画的な活用を考える
退職金は老後資金の大きな支えとなるため、受け取ったらすぐに使うのではなく、今後の生活費や医療・介護費などを見据えて計画的に活用することが大切です。
また、運用する場合は、一度にすべてを投資に回すのではなく、預貯金などと組み合わせてリスクを分散しましょう。住宅ローンなどの負債が残っている場合は、繰り上げ返済を含めて資金の配分を検討することも選択肢の一つです。
今すぐ始める老後資金準備の3ステップ
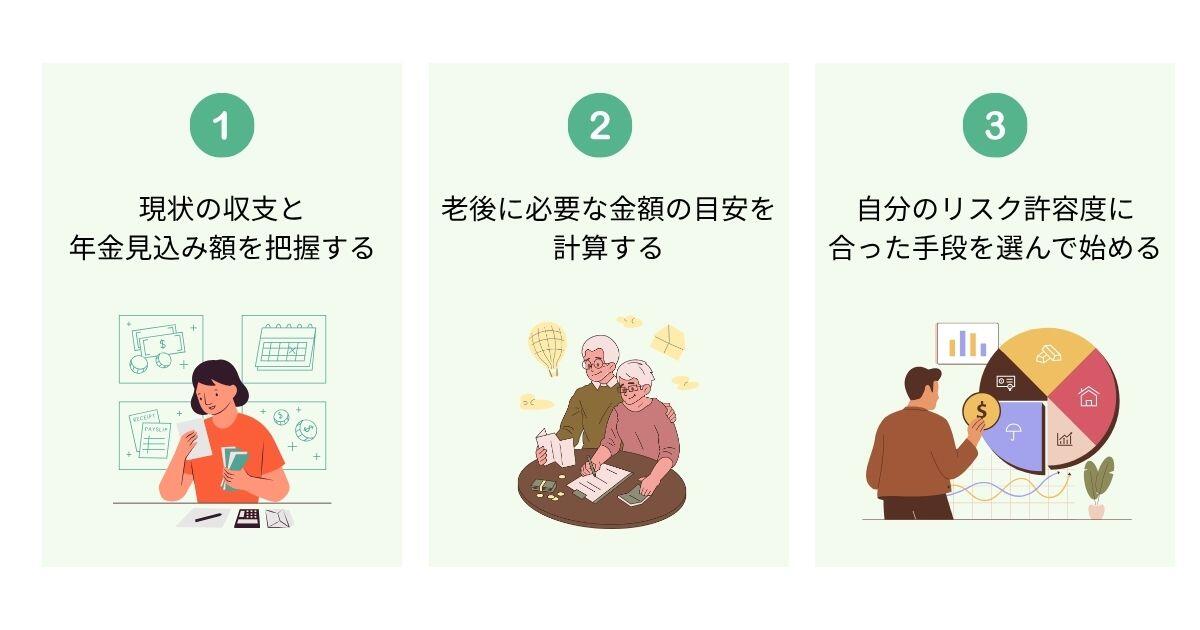
老後資金の準備は、早ければ早いほど月々の積立額を抑えられ、税制メリットも長く享受できます。まずは以下の3ステップで取り組んでみましょう。
STEP1:現状の収支と年金見込み額を把握する
STEP2:老後に必要な金額の目安を計算する
STEP3:自分のリスク許容度に合った手段を選んで始める
「何から始めればよいか分からない」という場合は、金融機関の窓口や担当者に相談するのもおすすめです。北海道銀行では、老後の資産形成や資金準備に関するご相談をお受けしています。お気軽にお問い合わせください。
まとめ
老後資金に必要な金額は、生活水準・介護・医療状況などによって個人差があります。しかし「夫婦世帯で月4万2,434円の赤字・25年間で約1,273万円の不足」という統計データは、老後の収支や必要な備えを考える際の一つの目安となります。
iDeCo・新NISA・個人年金保険・定期預金などを組み合わせて資産形成を行うとともに、退職金を受け取った後も、生活費や将来の支出を見据えて計画的に活用しましょう。ご不明な点やご相談は、ぜひ北海道銀行にお申し付けください。
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 関西学院大学商学部を卒業後、銀行・保険・不動産などお金に関わる業界での勤務を経て、独立。 自身が過去に金銭的に苦労したことから、むずかしいと思われて避けられがち、でも大切なお金の話を、ゆるくほぐしてお伝えするべく活動中。 これまでに1,000本以上の金融・マネー関連記事や解説コンテンツを執筆・監修。 保有資格:AFP、証券外務員一種、貸金業務取扱主任者(資格試験合格)など |