



年末調整と確定申告の違いとは?両方必要なケースとチェックリストを解説
「会社で年末調整があるから確定申告は関係ない」と思っている方も少なくないでしょう。しかし実際には、年末調整を受けていても確定申告が必要なケースや、確定申告をすることで税金が戻ってくるケースがあります。
本記事では、年末調整と確定申告の違いから、両方必要な具体的なケースまで分かりやすく解説します。
年末調整と確定申告、何が違う?
年末調整と確定申告は、どちらも所得税に関する手続きですが、手続きを行う人や対象となるケースが異なります。まずは、それぞれの役割や違いを確認しておきましょう。
年末調整は会社が代わりに行う手続き
年末調整とは、毎月の給与から概算で天引き(源泉徴収)されている所得税を、1年間の正確な税額に計算し直す手続きです。この手続きは勤務先の会社が従業員に代わって行うため、会社員やパート・アルバイトなどの給与所得者は、原則として個人で税務署へ申告する必要がありません。
年末調整の対象期間は、その年の1月1日から12月31日で、多くの会社では10月末〜12月上旬ごろに申告書類の提出を求め、12月または1月支払の給与で過払い分が還付されます。年末調整は、原則としてその年最後の給与を支払う際に行われます。会社によって申告書類の提出時期は異なりますが、多くの場合、年末にかけて手続きが行われます。
確定申告は自分で行う手続き
確定申告とは、1年間のすべての所得を自分で計算し、納めるべき所得税額を税務署へ自ら申告・納税する手続きです。主に自営業者や個人事業主が対象ですが、会社員でも給与以外に一定の所得がある場合などは確定申告が必要になります。
確定申告の受付期間は翌年2月16日〜3月15日ごろです(年度によって土日祝日の影響で前後することがあります)。
年末調整をしていても確定申告が「必要」なケース
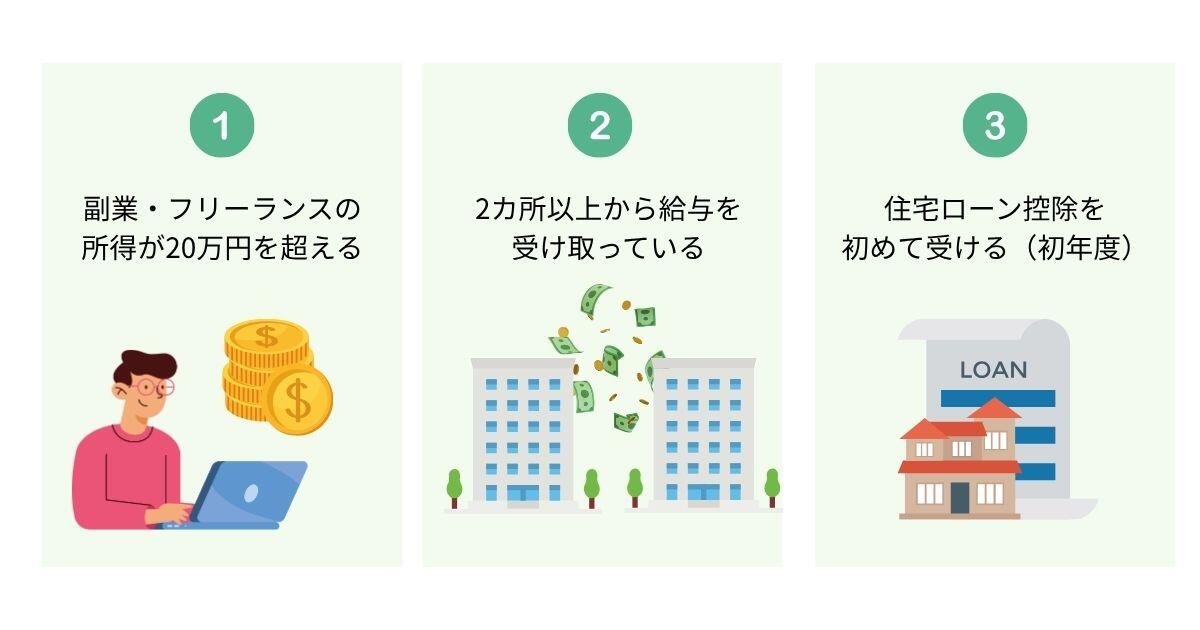
会社で年末調整を受けていても、一定の条件に当てはまる場合は、自分で確定申告を行わなければなりません。ここでは、代表的なケースを紹介します。
副業・フリーランスの所得が20万円を超える
本業として1カ所から給与を受け取り、副業・フリーランス等で得た所得(給与所得・退職所得以外)が年間20万円を超える場合は、勤務先の年末調整とは別に確定申告が必要です。副業の所得が20万円以下であれば、所得税の確定申告が原則として不要となる場合があります。
ただし、所得税の確定申告が不要でも、住民税については申告が必要になる場合があります。詳しくはお住まいの市区町村に確認しましょう。
2カ所以上から給与を受け取っている
2カ所以上から給与を受け取っている場合、年末調整ができるのは原則として主たる勤務先1カ所です。そのうえで、年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額との合計額が20万円を超えるなど、一定の要件に該当すると確定申告が必要です。
住宅ローン控除を初めて受ける(初年度)
住宅ローンを組んでマイホームを購入した最初の年(初年度)は、住宅借入金等特別控除(住宅ローン控除)の適用を受けるために確定申告が必要です。2年目以降は会社の年末調整で手続きができるため、確定申告は不要になります。
初年度の確定申告には、住宅ローンの年末残高証明書・不動産売買契約書の写し・建物や土地の登記事項証明書・源泉徴収票など住宅の取得状況や借入内容に応じた書類が必要になります。
確定申告を「すると得をする」ケース
確定申告が義務ではない場合でも、手続きを行うことで税金の還付を受けられるケースがあります。控除を受け損ねないためにも、該当するケースがないか確認しておきましょう。
医療費が多くかかった年(医療費控除)
医療費控除は、自分や生計を一にする家族のために1年間に支払った医療費が年間10万円(総所得金額が200万円未満の方はその5%相当額)を超えた場合に、超えた金額(最高200万円)を所得から差し引ける制度です。
医療費控除は年末調整では申告できず、確定申告のみで手続きが可能です。出産・手術・入院などで家族の医療費がかかった年は、年間の医療費を確認してみましょう。そして医療費控除を受ける場合は、「医療費控除の明細書」を作成します。領収書は原則として5年間保存しておきましょう。[注1]
[注1]国税庁 No.1120 医療費を支払ったとき(医療費控除)
ふるさと納税をした(ワンストップ特例が使えない場合)
会社員がふるさと納税を利用する場合、1年間の寄付先が5自治体以内でワンストップ特例申請書を翌年1月10日までに提出すれば、確定申告なしで寄附金控除を受けられます。
ただし、6自治体以上に寄付した場合や、医療費控除など別の理由で確定申告をする場合は、ワンストップ特例ではなく確定申告で寄附金控除を申請する必要があります。確定申告は一度でまとめて手続きが可能です。[注2]
確定申告が必要・有利なケースチェックリスト
●確定申告が必要なケース(下記に当てはまる方は確定申告が必要です)
□ 副業・フリーランスの所得が年間20万円を超えている
□ 2カ所以上から給与を受け取り、主たる職場以外の給与が年間20万円超
□ 給与収入が年間2,000万円を超えている
□ 住宅ローン控除を初めて受ける年(初年度)
□ 不動産(土地・建物)を売却して利益を得た
□ 不動産所得など、給与以外の所得がある
□ 年の途中で退職し、年末調整を受けていない
●確定申告するとお得なケース(確定申告で税金が戻る可能性があります)
□ 自分や家族の医療費が年間10万円(または総所得の5%)を超えている
□ ふるさと納税の寄付先が6自治体以上(またはワンストップ特例の申請が間に合わなかった)
□ 年末調整で申告し忘れた生命保険料控除・地震保険料控除がある
□ 年末調整を受けておらず、所得税が納め過ぎになっている
まとめ
年末調整は会社が代わりに行ってくれる便利な制度ですが、副業の所得・医療費・住宅ローン控除の初年度など、一定のケースでは別途確定申告が必要または有利になります。上のチェックリストで自分に当てはまる項目がないか、ぜひ一度確認してみてください。
確定申告の還付申告は5年間さかのぼって行えるため、「去年申告しておけばよかった」という場合も後から手続きが可能です。住宅ローンのご利用・年末調整・確定申告に関するご相談は、北海道銀行の窓口またはWebサイトよりお気軽にご相談ください。
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 新井智美/トータルマネーコンサルタント (保有資格) ・1級ファイナンシャル・プランニング技能士 ・CFP® ・DC(確定拠出年金)プランナー ・住宅ローンアドバイザー ・証券外務員 (プロフィール) マネーコンサルタントとしての個人向け相談、NISA・iDeCoをはじめとした運用にまつわるセミナー講師のほか、金融メディアへの執筆および監修に携わっている。 現在年間200本以上の執筆・監修をこなしており、これまでの執筆・監修実績は3,500本を超える。 |