



年収の壁とは?制度改正で変わった「壁」の金額と働き方のポイントを解説
「103万円の壁」「130万円の壁」という言葉を耳にしたことがあっても、実際に自分の働き方にどう影響するのかがよく分からないという方も多いでしょう。「年収の壁」は、2025年の税制改正・社会保険制度改正によって大きく変わりつつある制度です。
本記事では、各壁の意味と最新の改正ポイントを分かりやすく解説します。
そもそも「年収の壁」とは何か
「年収の壁」は、税金や社会保険料の負担が変わる収入の目安を指します。まずは、年収の壁の基本的な考え方と種類を確認しましょう。
収入が増えると手取りが減る「逆転現象」が起きる
年収の壁とは、一定の収入を超えると税金や社会保険料などの負担が変わる収入水準を指します。社会保険の加入によって一時的に手取りが減る場合もありますが、収入を増やすことで世帯の手取りが必ず減るわけではありません。
例えば、配偶者の社会保険の扶養範囲内で働いていた方が壁を超えてしまうと、新たに自分で社会保険料を支払わなければならなくなります。その結果、月1万円以上の手取り減少が生じることもあります。
年収の壁には税制上・社会保険上の2種類がある
年収の壁は大きく「税制上の壁(所得税・住民税)」と「社会保険上の壁(健康保険・年金)」の2種類に分けられます。
配偶者の収入が増えると、配偶者控除や配偶者特別控除の適用額が変わる場合があります。ただし、一定の範囲では配偶者控除から配偶者特別控除に切り替わるため、収入が増えた分だけ世帯の手取りが急激に減るとは限りません。しかし、社会保険の壁を超えると、配偶者の扶養から外れて自分で社会保険料を負担しなければなりません。それぞれの仕組みを順に確認しましょう。
「税制上の壁」とは?所得税・住民税の仕組み
税制上の壁は、所得税や住民税の負担、配偶者控除などに影響する基準です。2025年以降の制度改正も踏まえ、主な変更点を見ていきましょう。
2025年改正で所得税の壁は103万円から160万円へ
2025年(令和7年度)の税制改正により、給与収入だけで、ほかに所得がない場合、2025年分以後は年収160万円以下であれば原則として所得税はかかりません。ただし、所得税の課税関係は所得金額などによって異なるため、「160万円を超えたらすぐに税負担が大きく増える」という意味ではありません。
また、配偶者控除の適用対象となる配偶者の年収上限も、従来の103万円から123万円に拡大されました。配偶者特別控除の満額適用範囲も、2025年以降は160万円まで広がっています。
19歳以上23歳未満の学生などについては、2025年分以後、特定親族特別控除が創設され、年間収入要件150万円以下を満たせば親が所得控除を受けられる仕組みになりました。アルバイトをしている学生がいるご家庭は確認しておきましょう。[注1]
住民税の壁は2026年度から110万円に引き上げ
2026年度(2025年1月〜12月の所得分)から、住民税の非課税基準が110万円に引き上げられました。これにより年間で数千〜数万円の負担軽減が見込まれます。[注2]
[注2] 江戸川区 2026年(令和8年)度分住民税から適用されるもの(いわゆる「年収の壁」の変動)
「社会保険上の壁」とは?106万円・130万円の仕組み
社会保険上の壁を超えると、健康保険や厚生年金への加入が必要となる場合があります。ここでは、106万円・130万円の壁の違いや最新の制度改正について解説します。
106万円の壁:段階的に撤廃へ向かっている
社会保険(厚生年金・健康保険)への加入義務が生じる「106万円の壁」は、2025年6月成立の年金制度改正法により、段階的に撤廃される方向が決まっています。[注3]
いわゆる「106万円の壁」は、2026年10月に月額8.8万円以上という賃金要件が撤廃される予定です。その後は企業規模要件も段階的に縮小され、2035年10月には撤廃される予定です。
現時点では、51人以上の企業に勤めるパート・アルバイトの方は「106万円の壁」がかかる場合があります。勤務先の規模と自分の収入を照らし合わせて確認しましょう。
130万円の壁:一時的な収入増なら扶養継続できる場合がある
年収130万円を超えると、配偶者の社会保険の扶養から外れ、自分で社会保険料を支払う必要が生じます。社会保険に加入すると、健康保険料や厚生年金保険料などの負担が新たに発生するため、加入直後は手取りが減る場合があります。
2023年10月以降、繁忙期などで一時的に130万円を超えた場合に限り、事業主が「一時的な収入変動」であることを証明することで、原則として連続2回まで扶養を継続できる制度が設けられています。扶養を外れるかどうかは家計への影響が大きいため、勤務先の人事担当者や社会保険労務士にご相談されることをおすすめします。
扶養範囲内と扶養範囲外、どちらで働くべきか
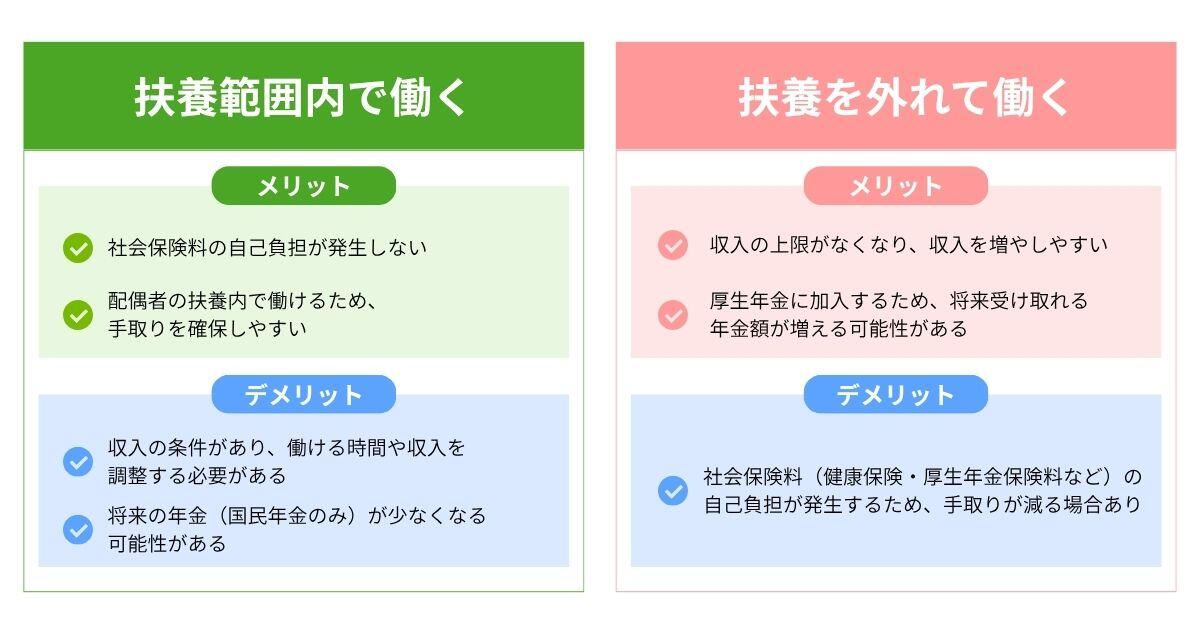
年収の壁を意識して働くべきか、それとも扶養を外れて収入を増やすべきかは、家計や将来設計によって異なります。それぞれのメリット・デメリットを比較しながら考えてみましょう。
扶養範囲内で働くメリット・デメリット
扶養範囲内で働くメリットは、自身の税金・社会保険料の負担なしで第3号被保険者(配偶者の扶養に入っている方)として年金を受け取れる点です。社会保険上の扶養に入っている場合、原則として自身で健康保険料や国民年金保険料を負担する必要はありません。ただし、税金については別の基準があるため、社会保険の扶養に入っていれば税金もすべてゼロになるとは限りません。
一方、国民年金のみの加入となるため将来受け取れる年金額が少なくなること、病気やケガで仕事を休んだ際に傷病手当や出産手当の対象外になることがデメリットです。また扶養範囲内で働き続けることで収入の上限が生まれ、キャリアの幅が狭まる場合もあります。
手取りが「働き損」にならない年収の目安
扶養を外れて働く場合、「いくらまで働けば働き損にならないか」は一律には決められません。社会保険料などの負担が増える一方、収入が増えれば将来の厚生年金の受給額が増える可能性もあります。2025年以降の制度改正により税制・社会保険ともに「壁」の金額が変わっているため、具体的な損得は家族構成・勤務先の保険制度・収入水準によって異なります。
自分に合った働き方を検討するにあたり、ファイナンシャルプランナーや銀行窓口に相談することも一つの選択肢です。
まとめ
年収の壁は2025年以降の制度改正により、税制上・社会保険上ともに大きく変わりつつあります。特に所得税の壁は103万円から160万円へと引き上げられ、より柔軟な働き方が可能になりました。
一方、106万円の社会保険の壁の賃金要件は2026年10月に撤廃予定。一方、企業規模要件は2027年から段階的に縮小され、2035年10月に撤廃予定です。130万円の壁も事業主証明による特例はあるものの、依然として家計への影響が大きいため、ご自身の状況を個別に確認することが重要です。
お金に関する働き方のご相談は、北海道銀行の窓口またはウェブサイトよりお気軽にお問い合わせください。
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 新井智美/トータルマネーコンサルタント (保有資格) ・1級ファイナンシャル・プランニング技能士 ・CFP® ・DC(確定拠出年金)プランナー ・住宅ローンアドバイザー ・証券外務員 (プロフィール) マネーコンサルタントとしての個人向け相談、NISA・iDeCoをはじめとした運用にまつわるセミナー講師のほか、金融メディアへの執筆および監修に携わっている。 現在年間200本以上の執筆・監修をこなしており、これまでの執筆・監修実績は3,500本を超える。 |