



カードローンって怖いもの?不安の正体と安全な使い方を解説
「カードローンって怖そう」「絶対に使いたくない」という印象をお持ちの方も多いでしょう。しかし、その「怖い」という感覚の多くは、正確な知識がないことから生まれる漠然とした不安です。仕組みを正しく理解すれば、カードローンは急な出費や一時的な資金不足の際に頼れる手段になります。
この記事では、カードローンに対する不安の正体を解説したうえで、安全に活用するための具体的な使い方をご紹介します。
カードローンはなぜ「怖い」と思われているのか
カードローンに対して「怖い」という印象を持つ背景には、誤解やイメージによるものも少なくありません。まずは、その不安がどこから生まれているのかを見ていきましょう。
正規のカードローンに違法性はない
銀行・信用金庫・消費者金融などが提供するカードローンは、貸金業法・銀行法に基づく合法的なサービスです。違法性は一切ありません。
利息制限法によって貸付額に応じた上限金利(15〜20%)が定められており、これを超えた利息は民事上無効となります。法律に守られた制度のなかでサービスが提供されているため、正しく利用すれば安全です。[注1]
「怖い」の正体はヤミ金とのイメージの混同
「カードローン=危険」というイメージの一因は、無登録で違法な高金利や悪質な取り立てを行う業者(ヤミ金)のイメージが、正規のカードローンと混同されていることです。
ヤミ金は財務局や都道府県への貸金業登録をせずに営業しており、法律で定められた上限を大幅に超えた金利での貸し付けを行います。正規の金融機関とは全く別のものであり、「カードローン=ヤミ金」ではありません。
カードローンの「本当のリスク」は何か
カードローン自体が危険なのではなく、利用方法によっては注意すべきリスクがあります。安心して利用するために、事前に知っておきたいポイントを確認しましょう。
借り過ぎると残高と利息が膨らむ
カードローンは利用可能枠(限度額)の範囲内であれば繰り返し借り入れができます。便利な反面、借り癖がついてしまうと残高が積み重なりやすくなるのです。
毎月の最低返済額だけを払い続けていると、完済までの期間が長くなって利息の総負担がどんどん増えていきます。「限度額いっぱいまで使う」のではなく、「本当に必要な分だけ借りる」という意識が大切です。
返済が遅れると信用情報と家計に影響が出る
返済が1日でも遅れると遅延損害金(通常よりも高い利息)が発生します。さらに、返済遅延の記録が信用情報機関に約5年間残り、住宅ローンやクレジットカードなど、他の審査に影響する可能性があるのです。
返済が遅れると、自宅に電話や郵便でご連絡がいく場合もあります。同居するご家族に借り入れを知られてしまうことや、長期間放置した場合には給与や財産が差し押さえられる可能性もあります。返済が難しいと感じたときは、放置せずにすぐ借入先に相談することが最善の行動です。
銀行のカードローンが安心な理由
銀行のカードローンは、法律や適切な管理体制のもとで提供されています。安心して利用できる理由について、制度面とサポート体制の両面から解説します。
法律に基づく制度と上限金利の規制
銀行が提供するカードローンは銀行法の監督下にあり、金融庁が厳しく管理しています。利息制限法が定める上限金利(10万円未満:20%・10万〜100万円未満:18%・100万円以上:15%)を超えた金利を設定することは法律上できません。[注2]
また、よく知られた金融機関のカードローンを選ぶことが、正規の業者かどうかを判断するひとつの目安になります。
地域に根ざした銀行の信頼性
地方銀行は地域のお客さまの生活に長く寄り添ってきた金融機関です。カードローンについて疑問や不安が生じた際も、窓口・電話・Webで気軽にご相談いただける体制が整っています。「借りた後が不安」という方こそ、担当者に相談しながら使えるという銀行の特長を生かしましょう。
カードローンを「怖くない」ものにする4つの使い方
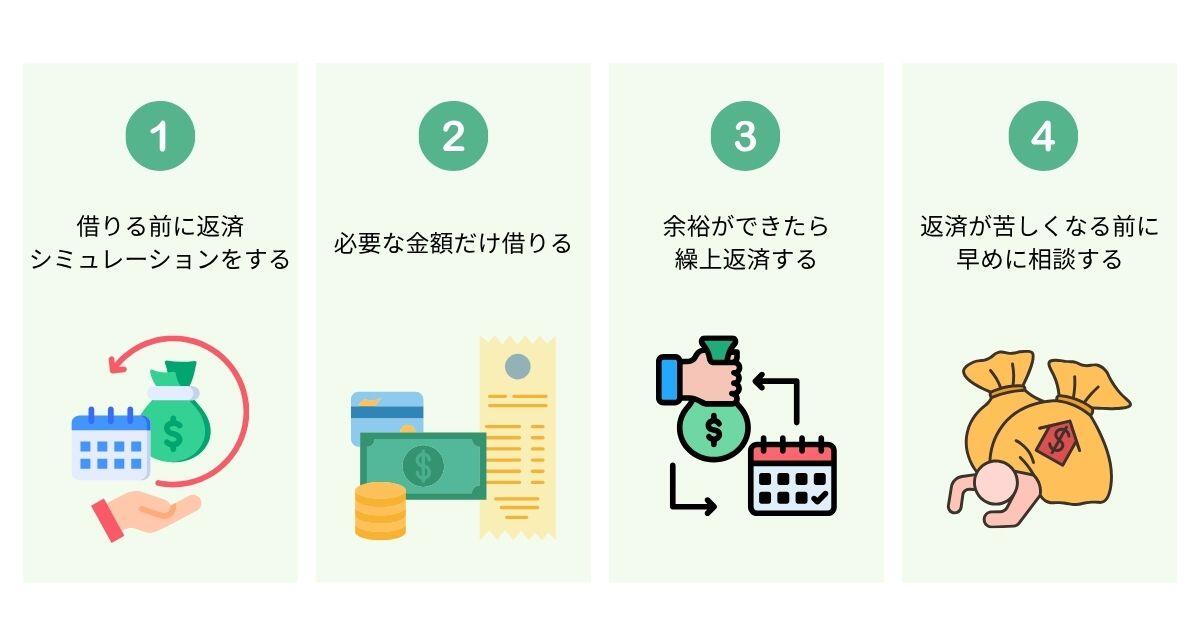
カードローンは、使い方を意識することでリスクを抑えながら活用できます。ここでは、安心して利用するために実践したい4つのポイントをご紹介します。
借りる前に返済シミュレーションをする
借りる前に「借入額・金利・返済期間」を入力して返済シミュレーションを行い、毎月の返済額・利息総額・完済時期を事前に把握しましょう。多くの金融機関がWebサイト上で無料のシミュレーターを公開しています。
「毎月いくら返せるか」という金額から逆算して借入額を決めることが、後悔しないカードローン利用の出発点です。
必要な金額だけ借りる。限度額いっぱいは使わない
カードローンは限度額いっぱいまで借りる必要はありません。必要な金額だけを借りることが、借り過ぎを防ぐ最も効果的な方法です。借り過ぎが心配な場合は、利用可能枠(限度額)をあらかじめ低めに設定したり、申請後に減額したりすることも選択肢の一つです。
余裕ができたら繰上返済する
繰上返済とは、毎月の返済額に追加して支払うことです。繰上返済した金額は利息ではなく元金の返済にすべて充てられるため、完済までの期間が短くなり、トータルの利息負担を大幅に減らせます。
ボーナス月や生活に余裕があるタイミングに繰上返済を心がけるだけで、最終的な支払総額が変わります。
返済が苦しくなる前に早めに相談する
返済が苦しいと感じ始めた段階で、借入先への相談を先延ばしにしないことが大切です。早い段階ほど対応できる選択肢が多く残っています。返済が遅れて信用情報に記録される前に動くことが、長期的な家計の安定を守ることにつながります。
まとめ
カードローンは、正規の金融機関が法律に基づいて提供する合法的なサービスです。「怖い」というイメージはヤミ金との混同から来ていることが多く、正しく知れば安心して利用できます。「必要な額だけ借りる」「繰上返済を心がける」「困ったらすぐに相談する」の3点を守ることで、カードローンは急な出費にも対応できる頼もしい手段になるでしょう。
北海道銀行では、カードローンに関するご相談を随時お受けしています。「初めてカードローンを考えている」「現在の返済について不安がある」など、どんなささいなことでも構いませんので、詳しくはWebサイト(https://rapi.jp/)をご覧いただくか、お気軽にラピッド支店(0120-433-919)までご相談ください。
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 中村将士 ▼プロフィール 新東綜合開発株式会社代表取締役 1級ファイナンシャル・プランニング技能士 CFP(R)(日本FP協会認定) 宅地建物取引士 上級心理カウンセラー 私がFP相談を行うとき、一番優先していることは「あなたが前向きになれるかどうか」です。セミナーを行うときに、大事にしていることは「楽しいかどうか」です。 ファイナンシャル・プランニングは、数字遊びであってはなりません。そこに「幸せ」や「前向きな気持ち」があって初めて価値があるものです。私は、そういった気持ちを何よりも大切に思っています。 |