



「ブラックリスト」って本当にあるの?信用情報の仕組みと住宅ローンへの影響を解説
「クレジットカードを延滞してしまった。ブラックリストに載ったら、住宅ローンも組めなくなるのではないか」と、不安を抱えている方は少なくないでしょう。実は、「ブラックリスト」という名のリストは存在しません。正しくは、個人信用情報機関に「金融事故情報」が記録されている状態を、そう呼んでいるだけです。
この記事では、その仕組みから住宅ローンへの影響、そして何年で記録が消えるかまで分かりやすく解説します。
「ブラックリスト」は実在しない。正体は信用情報機関の記録
「ブラックリスト」という名のリストは実在しません。延滞などの返済・契約に関する情報が個人信用情報機関に記録されている状態を、一般に「ブラックリストに載る」と表現しています。記録される情報の名称は信用情報機関によって異なり、たとえばCIC(株式会社シー・アイ・シー)では「返済状況」欄に「異動」、JICC(株式会社日本信用情報機構)では「異動参考情報」欄に「滞納」「元金滞納」「利息滞納」などと記載されます。
日本には個人の信用情報を管理する機関が3つあります。クレジットカード会社・信販会社向けの「CIC」、消費者金融・銀行向けの「JICC」、銀行・信用金庫向けの「KSC(全国銀行個人信用情報センター)」です。金融機関はいずれかの機関に加盟しており、ローンやクレジットの審査時に情報を照会します。
自分の信用情報が気になる場合は、各機関の本人開示制度(スマートフォン申請あり)を利用して確認できます。
どうすると信用情報に事故記録が残る?
信用情報に事故記録が残るのは、返済や契約に関する一定のトラブルがあった場合です。代表的なケースを見ていきましょう。
61日以上または3ヶ月以上の長期延滞
信用情報機関に金融事故情報が記録される主な原因の一つが長期の延滞です。CICの開示資料によると、「返済日より61日以上または3ヶ月以上の支払遅延」がある、または過去にあった場合には、その情報が記録されます。なお、こうした情報は所定の掲載期間を過ぎると削除されます。[注1]
1〜2日の振り込み遅れだけで直ちに事故情報として記録されるわけではありません。しかし、2ヶ月以上の延滞が続くと記録される可能性があるため、支払いが難しくなったと感じた時点で早めに金融機関に相談することが重要です。
[注1]株式会社シー・アイ・シー「信用情報開示報告書」表示項目の説明
債務整理(任意整理・個人再生・自己破産)
任意整理・個人再生・自己破産といった債務整理を行った場合も、信用情報機関に事故情報が記録されます。「過払い金請求」については、過払い金によって借金を完済できる場合は、事故情報として記録されません。一方、過払い金を充当しても借金が残る場合は、任意整理として記録されることがあります。
スマートフォン端末の分割払い滞納も対象
スマートフォンの端末代金を分割払いで購入する契約は「割賦販売」にあたり、信用情報機関への記録が義務付けられています。3ヶ月以上の滞納があると事故情報として登録される場合があります。
信用情報に事故記録があると何が困る?
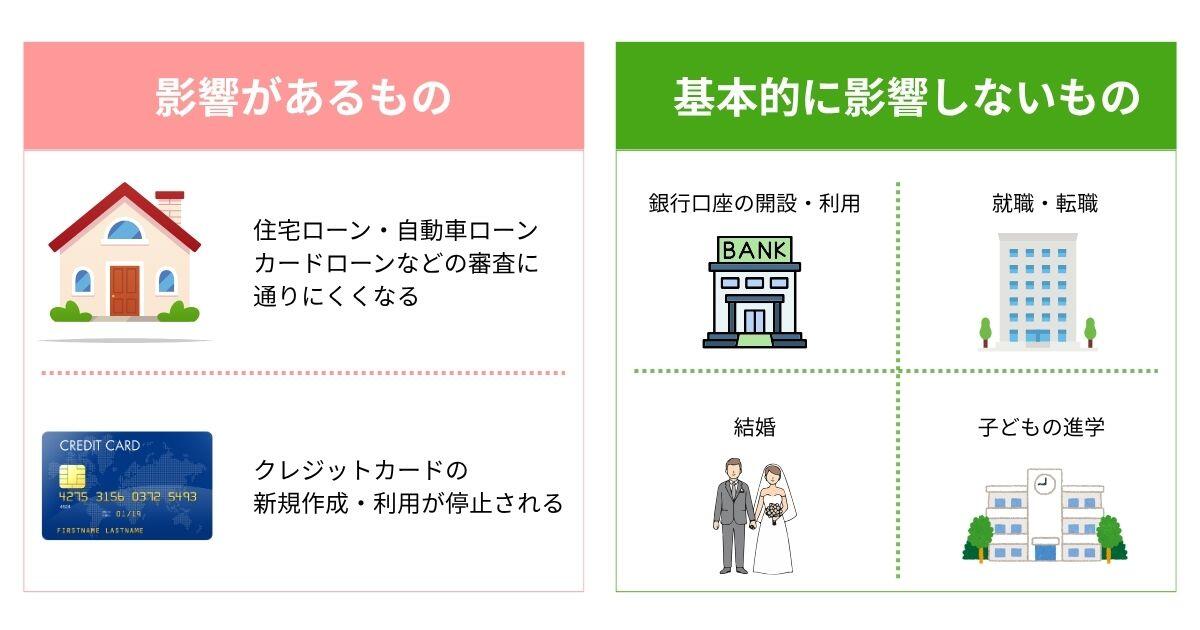
事故記録が登録されると、新たな借り入れやクレジットカードの利用などに影響が及ぶことがあります。具体的にどのような影響があるのかを確認しましょう。
住宅ローン・自動車ローンの審査に通りにくい
事故情報が記録されている間は、住宅ローン・自動車ローン・カードローンなどの審査が通りにくくなります。金融機関は審査時に信用情報を照会し、事故情報があると返済能力に問題があると判断されやすくなります。
クレジットカードの新規作成・利用が停止される
事故情報が記録されると新しいカードの発行審査が通りにくくなるほか、すでに保有しているカードが更新タイミングや定期審査で利用停止・強制解約となる場合があります。代替手段として、審査なしで使えるデビットカードやプリペイドカードを活用することで、日常の支払いに対応できます。
影響がないもの:口座・就職・結婚は関係なし
事故情報があっても影響を受けないことも多くあります。銀行口座の開設・携帯電話の通信回線の契約・就職・結婚・子どもの進学などは、信用情報機関への照会が行われないため制限はありません。
事故情報は何年で消える?
信用情報機関に記録された事故情報は、永久に残るわけではありません。一般的に、完済後または手続き終了後5〜7年で削除されます。ただし、機関や手続きの種類によって期間が異なる点に注意が必要です。
また、信用情報機関の記録が消えた後でも、過去に滞納などがあった利用者について、貸し手側の会社や金融機関が独自に顧客情報を管理している場合があります。こうした情報は一般に「社内ブラック」と呼ばれ、長期間残ることもあります。信用情報が回復した後でも、過去に滞納などがあった会社や金融機関では、審査に影響する可能性がある点を覚えておきましょう。
まとめ
「ブラックリスト」は俗称であり、正体は信用情報機関に記録される金融事故情報です。記録は永久ではなく、完済後5〜7年で削除されます。まずは、自分の信用情報を各機関の本人開示制度で確認してみましょう。返済に不安がある場合は、滞納が始まる前に早めに金融機関へ相談することで、選択肢が広がります。
関連記事もあわせてご覧ください
カードローンとフリーローンの違いとは? 金利・返済・注意点を比較 | コラムで学ぶお金の話 | 北海道銀行
返済が遅れるとどうなる?延滞がその後の生活に与える影響 | コラムで学ぶお金の話 | 北海道銀行
※本記事は2026年8月25日時点の情報を基に執筆しております。
 |
【監修者】 中村将士 ▼プロフィール 新東綜合開発株式会社代表取締役 1級ファイナンシャル・プランニング技能士 CFP(R)(日本FP協会認定) 宅地建物取引士 上級心理カウンセラー 私がFP相談を行うとき、一番優先していることは「あなたが前向きになれるかどうか」です。セミナーを行うときに、大事にしていることは「楽しいかどうか」です。 ファイナンシャル・プランニングは、数字遊びであってはなりません。そこに「幸せ」や「前向きな気持ち」があって初めて価値があるものです。私は、そういった気持ちを何よりも大切に思っています。 |